Gewerbliche Drohnenversicherung: Haftpflicht für Betriebe
Unternehmen setzen Drohnen für Inspektionen, Vermessung und Aufnahmen ein. Welche Haftpflicht dafür nötig ist und worauf Betriebe vor dem Start achten sollten.
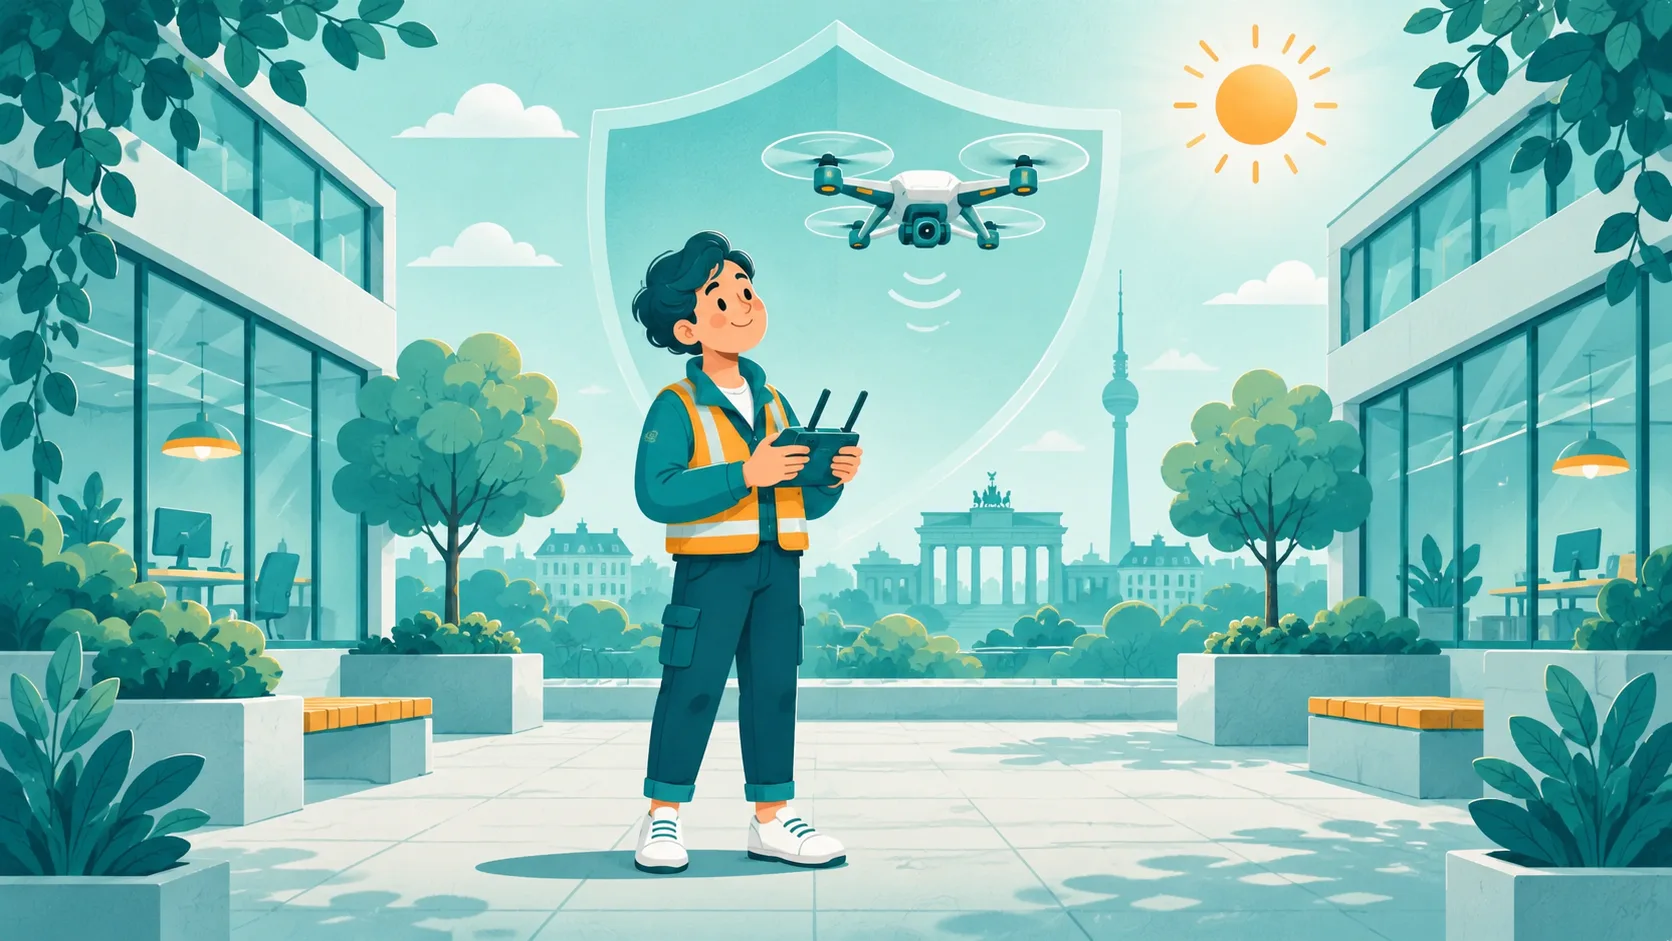
Unternehmen nutzen Drohnen zum Beispiel für Dach- und Anlageninspektionen, Vermessungen, Dokumentationen oder Filmaufnahmen. Für den Betrieb braucht es eine Haftpflichtdeckung, die den konkreten gewerblichen Einsatz berücksichtigt. Entscheidend ist, wer Betreiber ist, wer fliegt und welche Tätigkeiten sowie Geräte tatsächlich im Versicherungsschutz beschrieben sind.
Warum braucht ein Betrieb eine Drohnen-Haftpflicht?
Eine Drohnen-Haftpflicht deckt im vereinbarten Umfang gesetzliche Haftpflichtansprüche Dritter ab, wenn durch den Drohnenbetrieb Personen- oder Sachschäden entstehen. In Deutschland verpflichtet § 43 Luftverkehrsgesetz den Halter eines Luftfahrzeugs grundsätzlich, eine Haftpflichtversicherung zur Deckung seiner Haftung zu unterhalten; daneben gelten die dort genannten Regelungen der EU-Verordnung 785/2004, soweit sie anwendbar sind. Für den betrieblichen Einsatz sollte der Versicherungsschutz ausdrücklich zur tatsächlichen Nutzung passen.
Die Pflichtversicherung ist keine Vollkaskoversicherung: Schäden an der eigenen Drohne, ein verspäteter Auftrag oder ein Fehler im Ergebnis einer Vermessung sind damit nicht automatisch abgesichert. Welche Ansprüche gedeckt sind, bestimmt der konkrete Vertrag. Klären Sie deshalb vor dem ersten Flug, ob eine bestehende Firmenhaftpflicht den Drohnenbetrieb einschließt oder ein gesonderter Vertrag erforderlich ist.
Reicht die normale Betriebshaftpflichtversicherung aus?
Das lässt sich nicht pauschal beantworten. Manche Verträge können bestimmte Drohnenrisiken einschließen, andere schließen Luftfahrzeuge oder deren Betrieb aus oder begrenzen die Deckung. Auch eine private Haftpflicht ist kein verlässlicher Ersatz für einen gewerblichen Einsatz.
Prüfen Sie die Police anhand konkreter Fragen:
- Ist der Betrieb von unbemannten Luftfahrzeugen ausdrücklich mitversichert?
- Gilt der Schutz für gewerbliche und entgeltliche Aufträge?
- Sind Ihre Beschäftigten oder beauftragte Fernpilotinnen und Fernpiloten mitversichert?
- Welche Geräte, Nutzlasten, Betriebsarten und Einsatzorte sind erfasst oder ausgeschlossen?
- Gilt die Deckung auch für Tätigkeiten über fremden Grundstücken oder in Innenräumen, sofern solche Einsätze geplant sind?
- Welche Meldepflichten gelten bei neuen Geräten, Einsatzarten oder Änderungen des Betriebs?
Lassen Sie sich die Antwort des Versicherers schriftlich geben und bewahren Sie sie zusammen mit den Vertragsunterlagen auf. Eine mündliche Auskunft ersetzt nicht die Prüfung des Versicherungsscheins und der Bedingungen.
Welche Risiken und Einsatzarten sollte der Vertrag abbilden?
Das Risiko hängt vom konkreten Auftrag ab. Eine Dachinspektion, eine Vermessung auf einer Baustelle und ein Filmflug über einer Veranstaltung unterscheiden sich etwa bei Umgebung, Drittpersonen, Flugwegen und möglichem Schaden. Teilen Sie dem Versicherer daher nicht nur mit, dass Sie „eine Drohne“ nutzen, sondern beschreiben Sie Zweck, Häufigkeit, Einsatzorte, Geräte und beteiligte Personen.
Besprechen Sie auch, ob Ansprüche wegen Personen- und Sachschäden sowie daraus entstehende Folgeschäden im vereinbarten Umfang erfasst sind. Für technische Fehler bei Planung, Auswertung oder Beratung kann zusätzlich eine Berufs- oder Vermögensschadenhaftpflicht relevant sein. Das ist eine andere Risikofrage als der unmittelbare Schaden durch den Flug und muss anhand der jeweiligen Tätigkeit und Vertragsbedingungen geprüft werden.
Die EU-Regeln für den Betrieb unbemannter Luftfahrzeuge behandeln unter anderem Kategorien und Betriebsvoraussetzungen. Eine Versicherung ersetzt weder erforderliche Genehmigungen noch die Einhaltung von Flugbeschränkungen oder Datenschutzregeln. Prüfen Sie den konkreten Einsatz vorab über die zuständigen amtlichen Stellen.
Worauf sollten Berliner Unternehmen vor dem ersten Flug achten?
Halten Sie die Zuständigkeiten im Betrieb klar fest: Wer ist Betreiber, wer darf fliegen, wer prüft den Einsatzort und wer meldet Änderungen an den Versicherer? Erfassen Sie Geräte und Seriennummern in einem internen Verzeichnis, dokumentieren Sie Einweisungen und bestimmen Sie, wer Versicherungsnachweise und Vertragsänderungen verwaltet.
In Berlin können sich Einsatzorte in dicht bebauten Gebieten, nahe sensibler Infrastruktur oder in Bereichen mit besonderen Flugbeschränkungen befinden. Prüfen Sie deshalb für jeden Auftrag die örtlichen Vorgaben und den geplanten Flugweg. Eine Haftpflichtversicherung erteilt keine Flugerlaubnis und bestätigt nicht, dass ein bestimmter Flug zulässig ist.
Auch Auftraggeber können einen Versicherungsnachweis verlangen. Stimmen Sie geforderte Nachweise und Deckungsumfang vor Vertragsbeginn ab. Geben Sie dabei keine weitergehenden Deckungszusagen ab, als Ihre Police tatsächlich enthält.
Für wen passt eine gewerbliche Drohnenversicherung?
Eine eigenständige Drohnen-Haftpflicht kann für Betriebe passen, deren bestehende Firmenpolice den geplanten Einsatz nicht umfasst oder deren Drohnennutzung einen gesondert beschriebenen Schutz braucht. Welche Vertragsform sinnvoll ist, hängt unter anderem von Zahl und Art der Geräte, Auftragsprofil, Betreiberstruktur und vorhandenen Versicherungen ab.
Wenn Sie nur gelegentlich eine Drohne durch einen externen Dienstleister einsetzen lassen, sollten Sie zunächst Zuständigkeiten und Versicherungsnachweise des Auftragnehmers prüfen. Das ersetzt keine eigene Risikoanalyse: Je nach Vertrag und konkreter Rolle können auch beim beauftragenden Unternehmen eigene Pflichten oder Haftungsfragen bestehen. Individuelle Folgen lassen sich nicht ohne Prüfung des Auftrags und der Bedingungen beurteilen.
Wenn es zu einem Schaden kommt, sichern Sie Einsatzdaten, Flugprotokolle, Fotos und die Kommunikation mit dem Auftraggeber. Melden Sie den Vorfall nach den vertraglich vereinbarten Fristen und stimmen Sie weitere Schritte mit dem Versicherer ab. Nehmen Sie ohne Abstimmung keine Zusagen zur Haftung oder Schadenhöhe vor.
Häufige Fragen
Ist eine Haftpflichtversicherung für gewerblich genutzte Drohnen vorgeschrieben?
§ 43 LuftVG sieht für den Halter eines Luftfahrzeugs grundsätzlich eine Haftpflichtversicherung vor. Für die konkrete Einordnung und mögliche EU-Regeln sind der Einzelfall und die anwendbaren Vorschriften maßgeblich.
Ist meine Betriebshaftpflicht automatisch ausreichend?
Das hängt vom Vertrag ab. Lassen Sie sich ausdrücklich bestätigen, ob gewerbliche Drohnenflüge und Ihre konkreten Tätigkeiten eingeschlossen sind.
Deckt die Haftpflicht auch Schäden an der eigenen Drohne?
Eine Haftpflichtversicherung richtet sich auf Ansprüche Dritter. Eigenschäden am Gerät sind nicht automatisch mitversichert; dafür wäre ein gesonderter Sachschutz zu prüfen.
Muss jeder Pilot einzeln gemeldet werden?
Das richtet sich nach den Vertragsbedingungen. Klären Sie, ob Beschäftigte, freie Mitarbeitende oder weitere beauftragte Personen mitversichert sind und welche Anforderungen an deren Einsatz gelten.
Ersetzt die Versicherung eine Flugfreigabe?
Nein. Versicherungsschutz und luftrechtliche Zulässigkeit sind getrennte Fragen. Prüfen Sie die Regeln für jeden geplanten Einsatz gesondert.
Beratung zur Drohnenversicherung
Wir prüfen mit Ihnen, welche betrieblichen Tätigkeiten und Geräte in Ihrer bestehenden Absicherung bereits berücksichtigt sind und wo Fragen offenbleiben. Mehr zur Drohnenversicherung für Unternehmen oder zu unseren Lösungen für Firmenkunden. Rufen Sie uns an oder schreiben Sie uns, wenn Sie Ihren Versicherungsschutz besprechen möchten.
Wichtiger Hinweis: Dieser Beitrag dient ausschließlich der allgemeinen Information. Er ist keine Rechts-, Steuer- oder Versicherungsberatung, ersetzt keine individuelle Beratung und ist rechtlich unverbindlich. Ob und in welchem Umfang Versicherungsschutz besteht, richtet sich allein nach den jeweiligen Vertragsbedingungen. Nichts ersetzt ein persönliches Gespräch: Rufen Sie uns an unter +49 30 89 74 748-0 oder schreiben Sie uns über das Kontaktformular.