Bauleistungsversicherung: Risiko am Bau in Berlin
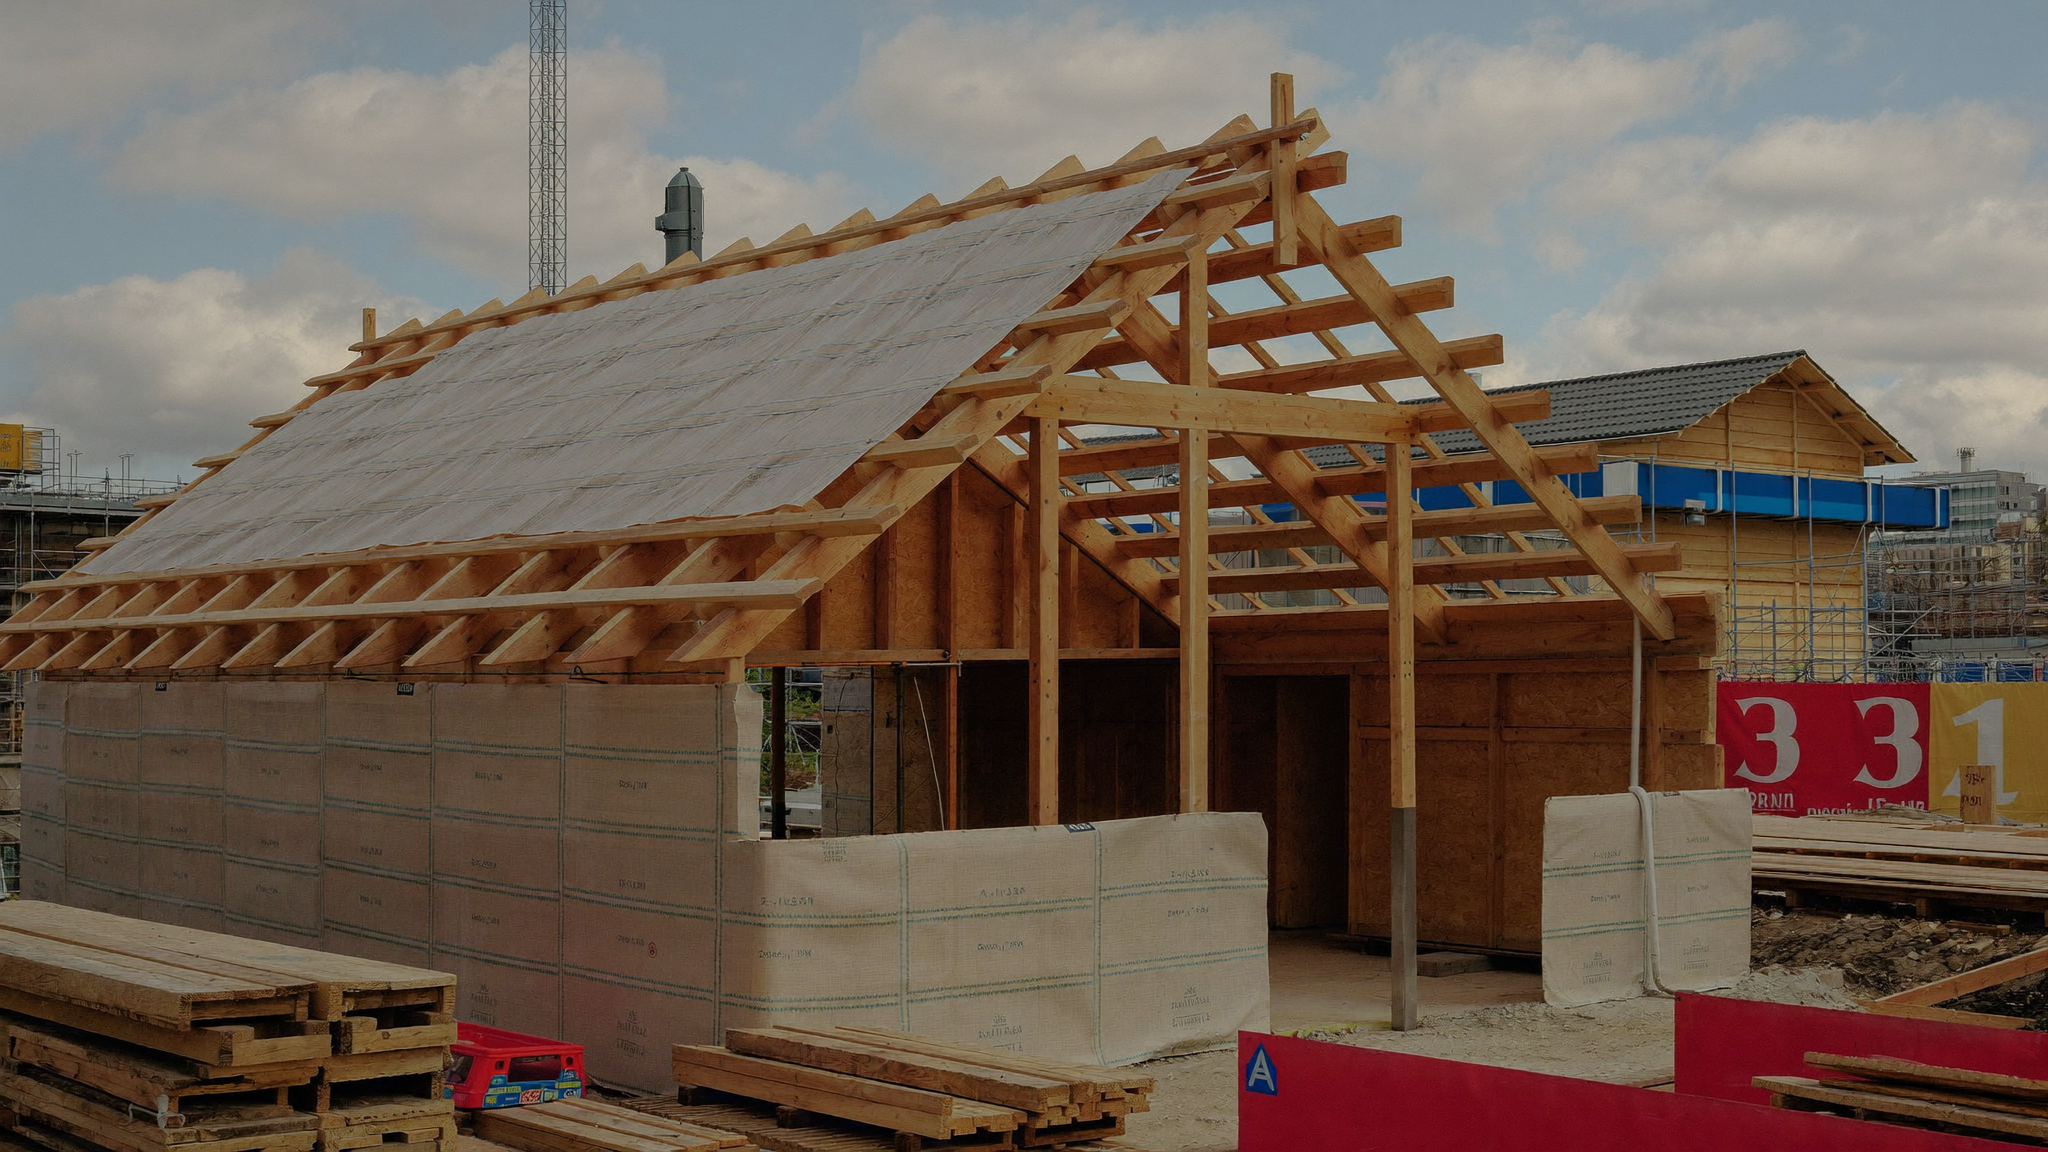
Samstagmorgen in einer Altbauwohnung in Berlin-Pankow: Das Dachgeschoss wird ausgebaut, die Dachhaut ist für den Gaubeneinbau seit zwei Tagen offen, Folien sollen die Baustelle vor Regen schützen. In der Nacht zieht ein Sturmtief über Berlin, reißt die Abdeckung weg, Regenwasser läuft in den frisch gedämmten Dachstuhl. Die Handwerker stehen am Montag vor einem durchnässten Rohbau – und die Bauherrin vor der Frage, wer das bezahlt. Die Antwort hängt an einer Versicherung, die im Gegensatz zur Bauherrenhaftpflicht oft übersehen wird: der Bauleistungsversicherung.
Was eine Bauleistungsversicherung abdeckt
Die Bauleistungsversicherung – teilweise auch Bauwesenversicherung genannt – ist eine Sachversicherung für die Zeit zwischen erstem Spatenstich und Bauabnahme. Sie schützt das entstehende Bauwerk selbst: Rohbau, bereits verbaute Materialien und die Bauleistungen der beteiligten Firmen. Versichert sind in der Regel nicht nur Sie als Bauherrin oder Bauherr, sondern auch die am Bau beteiligten Unternehmen und Handwerksbetriebe, soweit ihre Leistungen am Objekt betroffen sind.
Das betrifft sowohl den klassischen Neubau eines Einfamilienhauses als auch größere Umbauten und Sanierungen – ein Thema, das in Berlin mit seinem hohen Altbaubestand besonders häufig vorkommt. Bei Umbauten ist dabei meist nur der neu entstehende Teil versichert; für die vorhandene Bausubstanz gilt in der Regel die bestehende Wohngebäudeversicherung weiter.
Welche Schäden typischerweise mitversichert sind
Der genaue Leistungsumfang unterscheidet sich je nach Anbieter und Tarif deutlich, daher lohnt sich ein Blick in die Versicherungsbedingungen vor Vertragsschluss. Üblicherweise gehören zu den versicherten Gefahren:
- Sturm, Starkregen, Überschwemmung, Frost und Schneedruck während der Bauphase
- Vandalismus und mutwillige Beschädigung durch Unbefugte auf der Baustelle
- Ungeschick und Fahrlässigkeit, etwa wenn ein Handwerker versehentlich bereits fertige Arbeiten beschädigt
- Diebstahl bereits fest verbauter Bauteile, je nach Tarif auch zusätzlich zu losem Baumaterial
- Schadensuch- und Aufräumkosten nach einem versicherten Ereignis
Nicht jeder Tarif deckt automatisch Brand, Blitzschlag und Explosion – diese Gefahren sind bei manchen Anbietern nur gegen Zuschlag mitversicherbar. Vorsätzlich herbeigeführte Schäden sowie Bauen im Grundwasser sind in der Regel ausgeschlossen oder nur optional einschließbar.
Ein häufiges Missverständnis: Die Bauleistungsversicherung ersetzt keine Schäden, die Dritte durch die Baustelle erleiden – etwa wenn ein Passant über Baumaterial stürzt oder der Baum des Nachbarn beschädigt wird. Dafür ist die Bauherrenhaftpflicht zuständig, nicht die Bauleistungsversicherung.
Bauleistung, Bauherrenhaftpflicht und Wohngebäudeversicherung im Zusammenspiel
Für ein Bauvorhaben greifen meist mehrere Versicherungen zusammen, und jede deckt ein anderes Risiko ab. Die Wohngebäudeversicherung springt erst nach der Bauabnahme ein, wenn das Gebäude fertiggestellt und bezugsfertig ist – vorher besteht hier in aller Regel keine Deckung für Neubauschäden. Die Bauleistungsversicherung schließt genau diese Lücke während der Bauzeit. Die Bauherrenhaftpflicht wiederum schützt nicht das Bauwerk, sondern Sie persönlich vor Ansprüchen Dritter, die durch die Baustelle entstehen.
Wichtig für die Praxis: Die private Haftpflichtversicherung schließt das sogenannte Bauherrenrisiko bei kleineren Vorhaben teils bis zu einer bestimmten Bausumme mit ein, reicht bei größeren Neubauten aber meist nicht aus. Ob das im Einzelfall genügt oder eine separate Bauherrenhaftpflicht sinnvoll ist, sollte vor Baubeginn geprüft werden – ebenso, ob der gewählte Versicherer Sanierungen von Altbauten überhaupt annimmt, denn das handhaben die Anbieter unterschiedlich.
Für wen sich der Abschluss lohnt
Finanzierende Banken verlangen eine Bauleistungsversicherung bei der Baufinanzierung häufig als zusätzliche Sicherheit, auch wenn sie gesetzlich nicht vorgeschrieben ist. Üblich ist eine Vertragslaufzeit von bis zu 24 Monaten Bauzeit, die Beiträge für ein Einfamilienhaus bewegen sich laut gängigen Vergleichsportalen meist in einer Bandbreite von rund 170 bis 500 Euro – abhängig von Bausumme, Anbieter und gewähltem Leistungsumfang. Bei Sanierungen im Altbau gilt der Abschluss in der Praxis oft als aufwendiger und teurer als beim klassischen Neubau, weil nicht jeder Versicherer Bestandsgebäude annimmt. Sinnvoll ist der Abschluss vor Baubeginn für:
- private Bauherrinnen und Bauherren beim Neubau eines Hauses
- Eigentümerinnen und Eigentümer, die ein Berliner Altbaugebäude umfassend sanieren oder ausbauen
- Bauunternehmen und Generalunternehmer, die als Firmenkunden mehrere Projekte gleichzeitig betreuen
Für Betriebe, die regelmäßig Bauleistungen erbringen, lohnt sich zudem ein Blick auf die eigene Absicherung als Firmenkunde insgesamt, da Bauleistungsrisiken häufig nur ein Baustein unter mehreren sind. Da sich Leistungsumfang, Laufzeit und Ausschlüsse zwischen den Tarifen spürbar unterscheiden, zahlt sich ein unabhängiger Vergleich vor Vertragsschluss aus – gerade weil Fehler auf der Baustelle schnell teuer werden können.
Sie planen einen Neubau oder eine Sanierung in Berlin und sind sich unsicher, welchen Schutz Sie konkret benötigen? Nehmen Sie Kontakt zu uns auf – wir prüfen Ihr Vorhaben unabhängig und stellen den passenden Versicherungsschutz zusammen.
Sie sind unsicher, ob Ihr Schutz ausreicht? Sprechen Sie uns unverbindlich an – wir beraten Sie als unabhängiger Makler.
Ihr Team von Witte & Grabert