Elektronikversicherung: Schutz für Technik im Betrieb
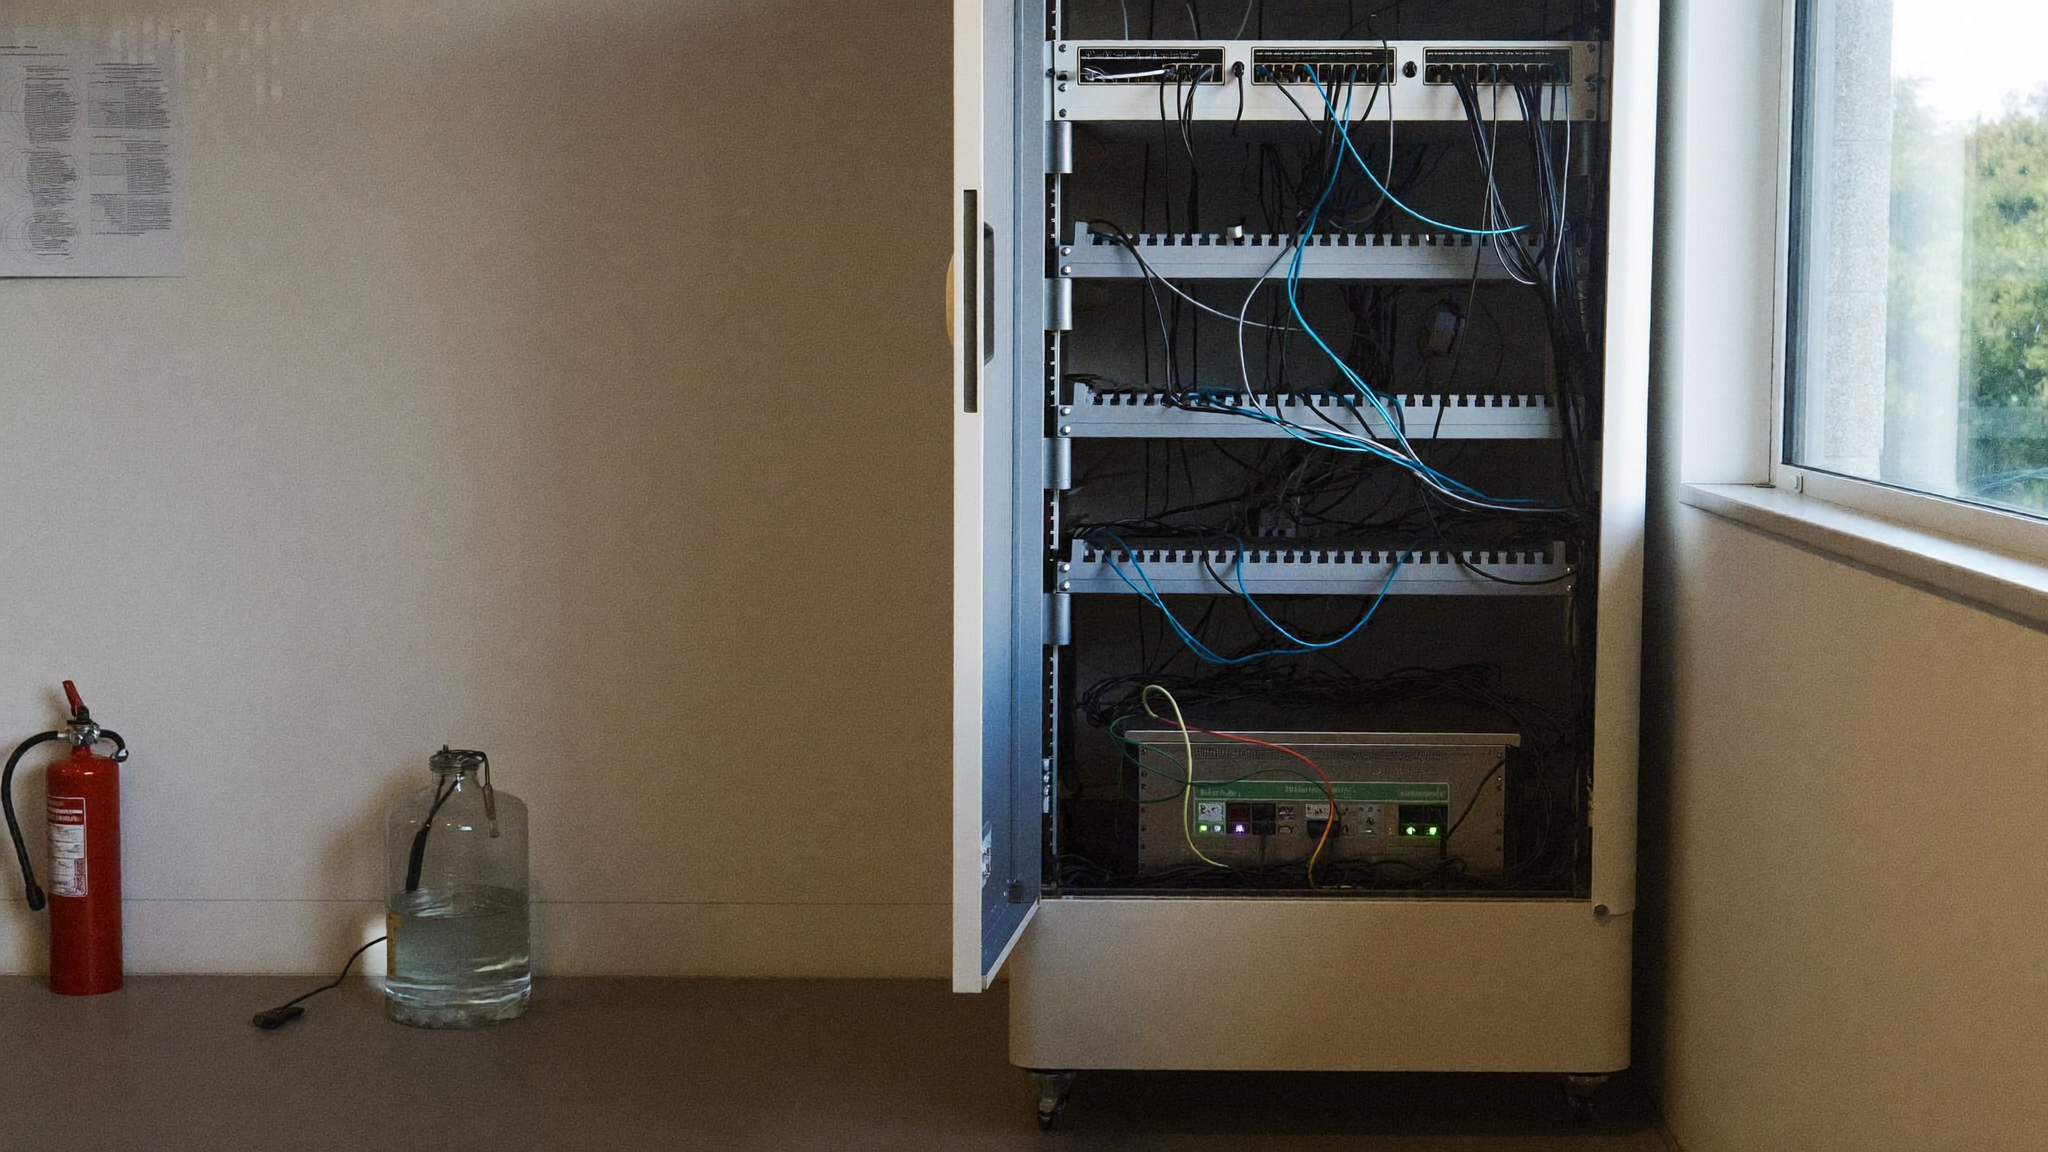
Freitagabend in einer kleinen Grafikagentur in Charlottenburg: Über dem Serverraum hängt seit Wochen ein Klimagerät, das leicht tropft. Niemand hat es ernst genommen. Am Montagmorgen ist der Server hinüber, mehrere Arbeitsplatzrechner sind betroffen, und die IT-Firma spricht von einem Totalschaden im mittleren vierstelligen Bereich. Ähnliche Geschichten hören wir immer wieder – aus Arztpraxen, Werkstätten, Kanzleien und Ladengeschäften. Technik ist heute das Rückgrat fast jedes Betriebs, und wenn sie ausfällt, steht oft mehr still als nur ein einzelnes Gerät.
Was ist eine Elektronikversicherung?
Die Elektronikversicherung ist eine gewerbliche Sachversicherung für technische Geräte und Anlagen im Betrieb – von Computern, Servern und Netzwerktechnik über Praxis- und Laborgeräte bis hin zu Kassensystemen, Telefonanlagen oder Produktionssteuerungen. Anders als klassische Inhaltsversicherungen, die meist nur bestimmte, namentlich genannte Gefahren wie Feuer, Leitungswasser oder Einbruchdiebstahl abdecken, arbeitet die Elektronikversicherung häufig mit einer sogenannten Allgefahrendeckung. Das bedeutet: Versichert ist grundsätzlich jedes plötzliche, unvorhergesehene Ereignis, das nicht ausdrücklich im Vertrag ausgeschlossen ist – etwa Kurzschluss, Überspannung, Bedienungsfehler, Wasserschaden oder auch einfacher Diebstahl.
Ein weiterer praktischer Unterschied betrifft die Entschädigung: Während viele Inhaltsversicherungen bei älteren Geräten nur den Zeitwert erstatten, zahlt die Elektronikversicherung in der Regel den Neuwert – also die Kosten für ein gleichwertiges neues Gerät. Gerade bei Technik, die schnell an Wert verliert, aber im Betrieb weiterhin unverzichtbar ist, macht das einen erheblichen Unterschied.
Elektronikversicherung vs. Cyberversicherung – wo liegt der Unterschied?
Häufig kommt es hier zu Verwechslungen, dabei setzen beide Policen an unterschiedlichen Stellen an. Die Elektronikversicherung schützt die Hardware selbst vor physischen Schäden – also das Gerät, das durch Wasser, Blitzschlag, Kurzschluss oder einen Bedienfehler beschädigt wird. Eine Cyberversicherung hingegen greift, wenn ein Hackerangriff, ein Datenverlust oder eine Betriebsunterbrechung durch IT-Ausfall die Ursache ist – unabhängig davon, ob dabei überhaupt ein Gerät physisch beschädigt wurde. Wer beide Risiken absichern möchte, braucht in aller Regel beide Bausteine, da sie sich ergänzen, aber nicht ersetzen.
Eine Elektronikversicherung ersetzt üblicherweise den Wiederbeschaffungswert der beschädigten Technik – nicht nur den Zeitwert, wie es bei vielen klassischen Inhaltsversicherungen der Fall ist. Für Betriebe mit hochwertiger, schnell veraltender Technik kann das im Schadenfall einen spürbaren Unterschied machen.
Was ist typischerweise mitversichert – und was nicht?
Der genaue Umfang hängt immer vom jeweiligen Vertrag ab, doch einige Ursachen sind bei den meisten Angeboten am Markt eingeschlossen:
- Kurzschluss, Überspannung und Blitzschlag
- Wasser- und Feuchtigkeitsschäden, etwa durch ein Klimagerät oder einen Rohrbruch
- Bedienungsfehler und Ungeschicklichkeit der Mitarbeitenden
- Diebstahl und Vandalismus
- Brand und Explosion
Nicht mitversichert sind dagegen in der Regel Schäden durch normalen Verschleiß, betriebsbedingte Abnutzung oder Korrosion, ebenso wie Vorsatz oder Kriegsereignisse. Auch Selbstbehalte spielen eine Rolle: Je nach Vertrag liegen sie oft zwischen etwa 150 und 1.000 Euro pro Schadenfall – ein niedrigerer Selbstbehalt bedeutet meist eine höhere Prämie, ein höherer Selbstbehalt eine niedrigere. Welche Kombination sinnvoll ist, hängt vom individuellen Risiko und der Ausstattung des Betriebs ab.
Wichtig ist außerdem der Blick auf die Vertragsgrundlage: Viele Policen listen die versicherten Geräte einzeln auf, andere fassen ganze Gerätegruppen pauschal zusammen. Wer im Lauf der Zeit neue Technik anschafft, sollte den Vertrag deshalb regelmäßig prüfen und anpassen lassen – sonst kann es passieren, dass gerade das zuletzt angeschaffte, teuerste Gerät im Schadenfall gar nicht mitversichert ist. Auch mobile Geräte wie Laptops oder Tablets, die außerhalb der Betriebsräume genutzt werden, sind nicht automatisch eingeschlossen und müssen bei Bedarf separat vereinbart werden.
Für wen lohnt sich der Schutz?
Grundsätzlich profitieren alle Betriebe, die auf funktionierende Technik angewiesen sind, um überhaupt arbeitsfähig zu sein. Dazu zählen unter anderem:
- Arzt- und Zahnarztpraxen mit teurer Diagnostik- und Behandlungstechnik
- Agenturen, Kanzleien und Büros mit umfangreicher IT-Ausstattung
- Einzelhandel und Gastronomie mit Kassensystemen und Warenwirtschaft
- Handwerksbetriebe mit computergesteuerten Maschinen
- Praxen und Studios mit spezialisierten elektronischen Geräten
Je größer die Abhängigkeit von einzelnen Geräten oder Systemen, desto spürbarer wird ein Ausfall – nicht nur durch die Reparatur- oder Ersatzkosten, sondern auch durch entgangene Aufträge und verärgerte Kundschaft, während der Betrieb stillsteht. Für Unternehmen mit größerem Gerätepark kann sich zudem eine Betriebsunterbrechungskomponente anbieten, die zusätzlich zum Sachschaden auch den finanziellen Ausfall während der Ausfallzeit abdeckt.
Ob sich eine eigenständige Elektronikversicherung lohnt oder ob bestimmte Risiken bereits über eine bestehende Betriebshaftpflichtversicherung oder eine Inhaltsversicherung abgedeckt sind, lässt sich nur im Einzelfall beurteilen. Häufig zeigt sich erst bei genauerem Hinsehen, dass zentrale Geräte gar nicht oder nur unzureichend versichert sind. Weitere Informationen zu unseren Angeboten für Unternehmen finden Sie auf unserer Seite für Firmenkunden.
Sie sind unsicher, ob Ihr Schutz ausreicht? Sprechen Sie uns unverbindlich an – wir beraten Sie als unabhängiger Makler.
Ihr Team von Witte & Grabert