Maschinenversicherung: Schutz, wenn die Anlage ausfällt
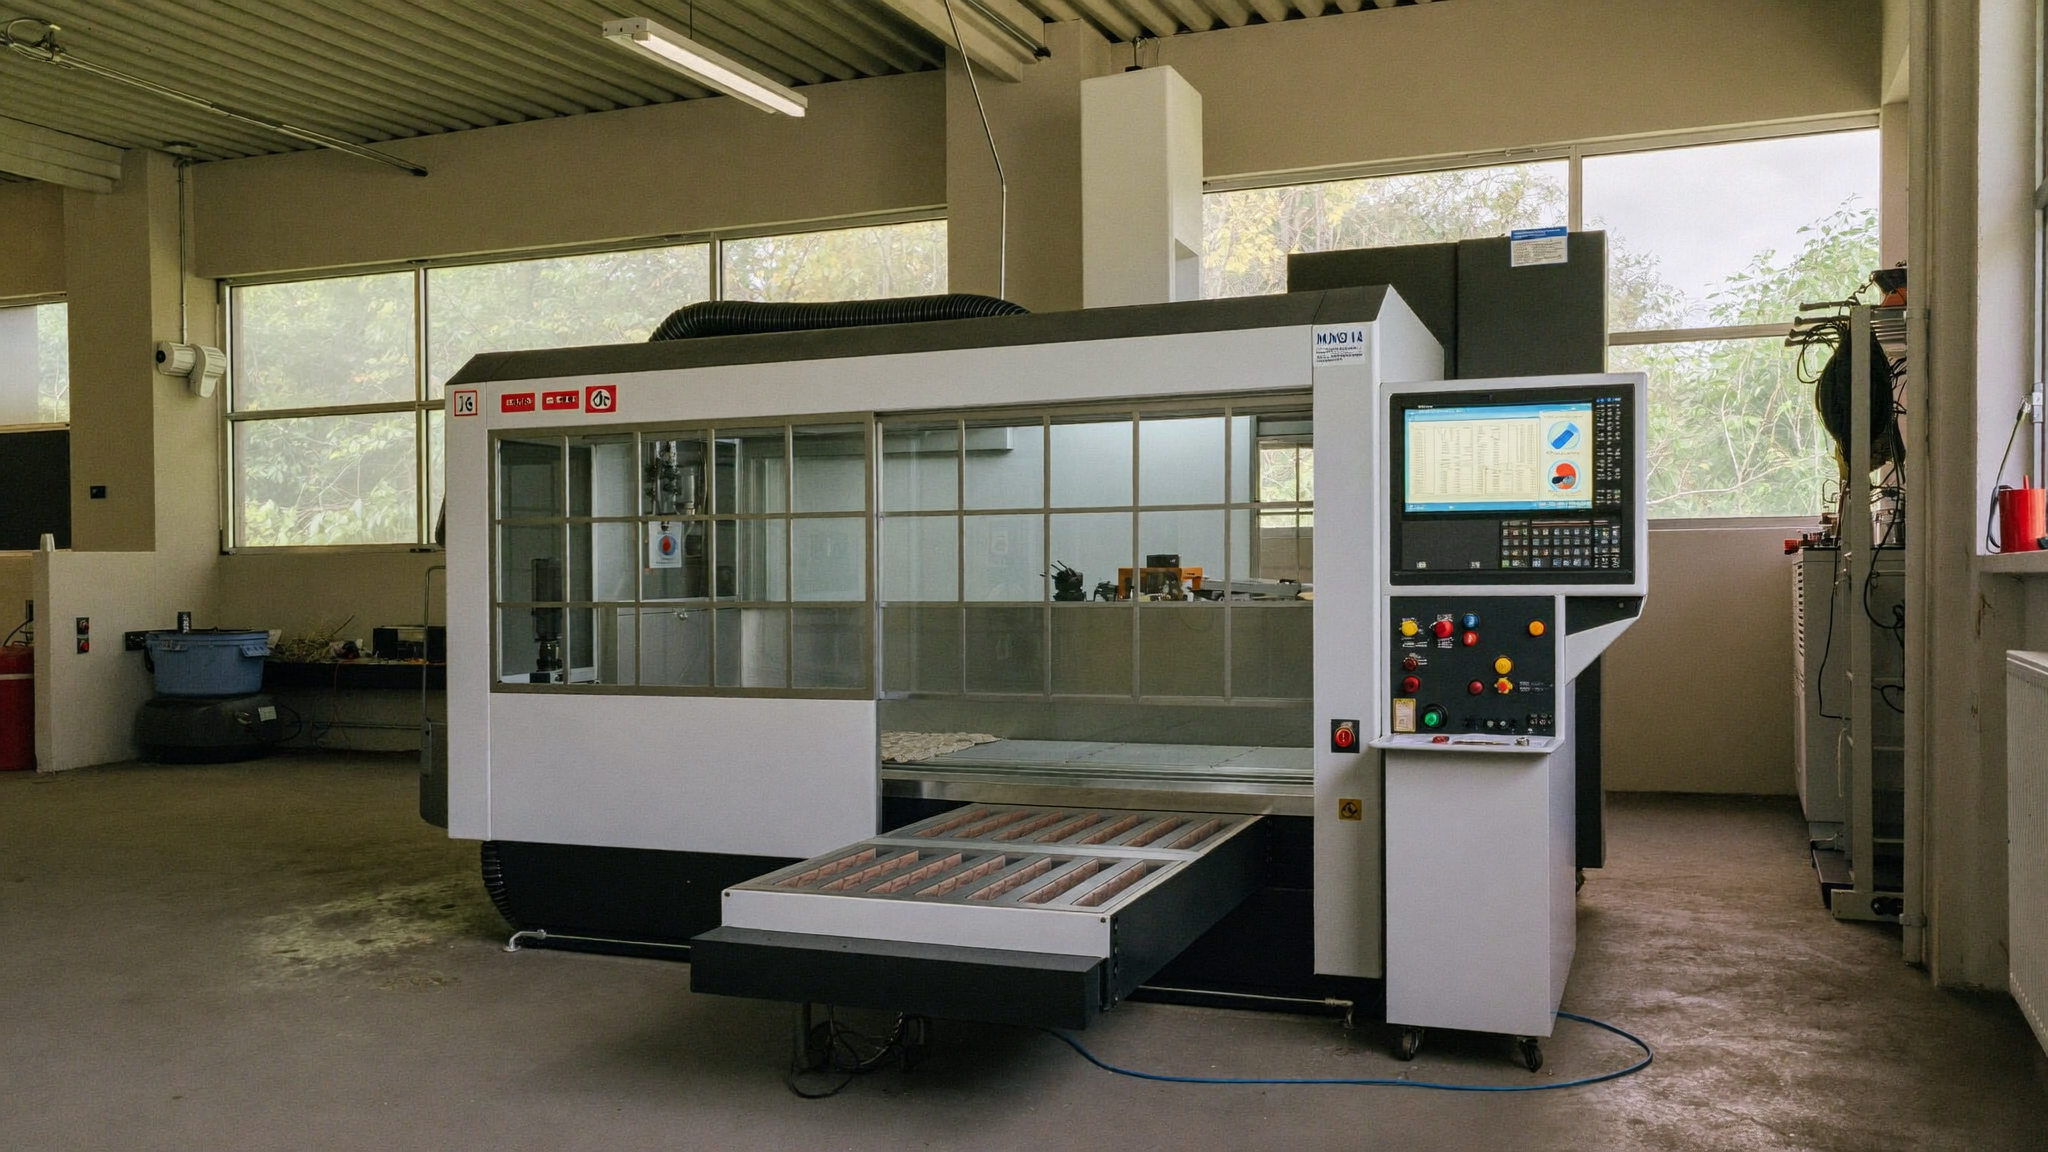
Montagmorgen in einer Werkstatt in Berlin-Tempelhof: Die CNC-Fräse, mit der ein Metallbaubetrieb seine wichtigsten Aufträge fertigt, bleibt einfach stehen. Kein Blitzschlag, kein Bedienfehler – ein Lagerschaden, der sich über das Wochenende angekündigt hat. Für den Betrieb bedeutet das: Aufträge verzögern sich, Kunden warten, und die Reparatur reißt ein spürbares Loch in die Kasse. Solche Situationen erleben Handwerks-, Produktions- und Gastronomiebetriebe in Berlin immer wieder. Sie zeigen, wie schnell eine einzelne technische Anlage zum wirtschaftlichen Risiko werden kann – und warum es sich lohnt, sich mit dem Thema Maschinenversicherung zu beschäftigen, bevor der Schaden eintritt.
Was eine Maschinenversicherung abdeckt
Eine Maschinenversicherung, oft auch Maschinenbruchversicherung genannt, richtet sich an Betriebe, die auf stationäre oder fahrbare technische Anlagen angewiesen sind – von der Produktionsmaschine über Kälte- und Klimaanlagen bis zur Küchentechnik in der Gastronomie. Versichert sind in der Regel plötzlich und unvorhergesehen eintretende Schäden, etwa durch Kurzschluss, Überspannung, Bedienungsfehler, Materialfehler oder das Versagen von Mess-, Regel- und Sicherheitseinrichtungen. Je nach Vertrag übernimmt die Versicherung die Kosten für Reparatur, Ersatzteile oder ein Leihgerät, damit der Betrieb möglichst schnell weiterarbeiten kann. Viele Tarife lassen sich außerdem um einen Ertragsausfallschutz erweitern, der die wirtschaftlichen Folgen eines Stillstands abfedert.
Nicht der spektakuläre Einzelfall ist in der Praxis das größte Risiko – meistens ist es die ganz normale Abnutzung einer Anlage, die irgendwann an ihre Grenzen kommt und genau dann ausfällt, wenn der Betrieb sie am dringendsten braucht.
Der genaue Deckungsumfang unterscheidet sich von Versicherer zu Versicherer und hängt von den vereinbarten Bedingungen ab. Deshalb lohnt sich ein Blick in die konkreten Vertragsunterlagen, statt sich auf allgemeine Aussagen zu verlassen.
Was eine Maschinenversicherung nicht ersetzt
Ebenso wichtig ist zu wissen, was eine Maschinenversicherung typischerweise ausschließt. Dazu zählen unter anderem Verschleiß und Alterung, Korrosion, Schäden durch gewöhnliche Witterungseinflüsse sowie Mängel, die schon vor Vertragsbeginn bestanden. Auch reine Vermögens- oder Personenschäden sind nicht Teil dieser Police – hierfür braucht ein Betrieb eigenständige Lösungen wie eine Betriebshaftpflichtversicherung. Wer also nur die Maschine selbst absichert, aber keinen Blick auf die übrigen Risiken des Betriebs wirft, schließt möglicherweise eine Lücke, während eine andere offenbleibt.
- Eine Produktionsmaschine fällt durch einen internen Kurzschluss aus – die Reparaturkosten können versichert sein.
- Eine Kälteanlage in einem Restaurant verschleißt nach Jahren im Dauerbetrieb – das ist in der Regel kein versicherter Maschinenbruch.
- Durch den Maschinenausfall entsteht ein Lieferverzug und ein Kunde macht daraus einen eigenen Schaden geltend – das betrifft eher die Haftpflicht- als die Maschinenversicherung.
Diese Beispiele machen deutlich: Eine Maschinenversicherung ist ein wichtiger, aber nicht der einzige Baustein einer durchdachten Gewerbeabsicherung.
Worauf es bei der Auswahl des Vertrags ankommt
Ein zentraler Punkt bei der Maschinenversicherung ist die Versicherungssumme. Sie sollte dem tatsächlichen Wiederbeschaffungswert der Anlagen entsprechen, nicht einem veralteten Anschaffungspreis aus der Buchhaltung. Wird eine Maschine unterversichert, kürzt der Versicherer im Schadenfall anteilig die Leistung – selbst wenn die Reparaturkosten eigentlich gedeckt wären. Betriebe sollten ihren Maschinenpark daher regelmäßig neu bewerten, besonders nach größeren Investitionen oder dem Kauf gebrauchter Anlagen. Auch die Frage, ob Folgekosten wie ein Ertragsausfall oder Mehrkosten für Ersatzgeräte mitversichert werden sollen, gehört in dieses Gespräch. Wartungsverträge und regelmäßige Inspektionen können außerdem Voraussetzung dafür sein, dass der Versicherer im Schadenfall überhaupt leistet – ein Punkt, der in der Praxis häufig übersehen wird. Wer seine Maschinenversicherung isoliert betrachtet, ohne sie mit Betriebsunterbrechungs- oder Haftpflichtschutz abzustimmen, läuft Gefahr, trotz mehrerer Policen am Ende doch eine Lücke zu haben.
Für wen sich der Schutz in Berlin besonders lohnt
In einer Stadt mit so vielfältiger Wirtschaftsstruktur wie Berlin reicht das Spektrum der betroffenen Betriebe weit: vom Handwerksunternehmen in Marzahn über kleine Produktionsstätten in Schöneberg bis zu Gastronomiebetrieben in Mitte, die auf teure Küchentechnik angewiesen sind. Gerade kleinere und mittlere Unternehmen verfügen oft nicht über die finanziellen Reserven, um den Ausfall einer zentralen Anlage aus eigener Kraft abzufedern. Ob sich eine Maschinenversicherung lohnt, hängt dabei immer vom individuellen Betrieb ab: vom Wert der Anlagen, ihrer Bedeutung für den laufenden Geschäftsbetrieb und davon, wie gut bestehende Policen diese Risiken bereits abdecken.
Wer sein Unternehmen über die Jahre gewachsen ist und Maschinenpark und Versicherungsschutz nie wieder zusammen betrachtet hat, läuft Gefahr, dass neue Anlagen gar nicht oder nur unzureichend berücksichtigt sind. Eine regelmäßige Überprüfung lohnt sich am besten im Gespräch mit einem unabhängigen Makler, der den gesamten Versicherungsschutz für Firmenkunden im Blick hat, statt nur eine einzelne Police zu betrachten.
Sie sind unsicher, ob Ihr Schutz ausreicht? Sprechen Sie uns unverbindlich an – wir beraten Sie als unabhängiger Makler.
Ihr Team von Witte & Grabert