Wildunfall: Was zahlt die Kfz-Versicherung?
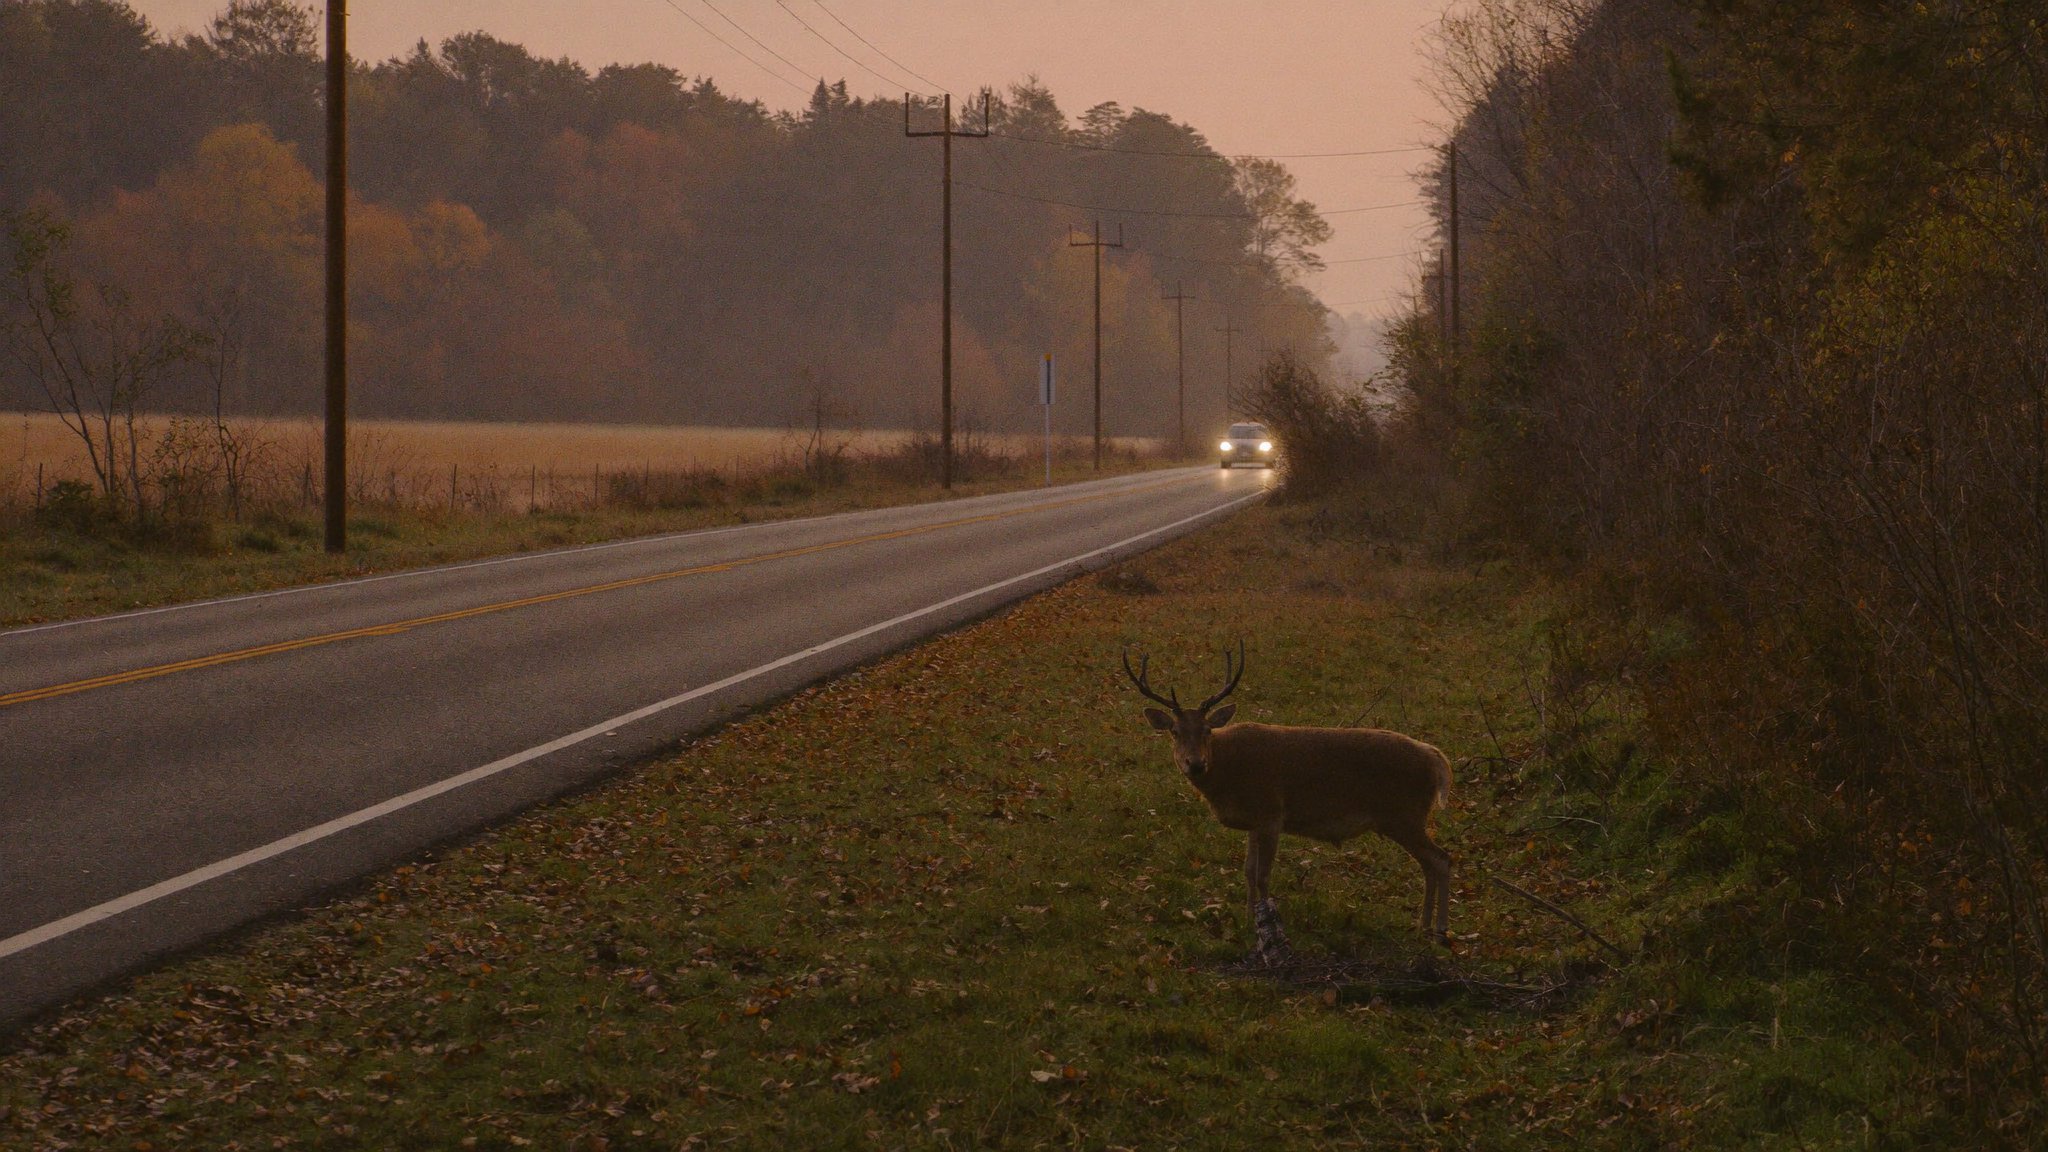
Es ist kurz nach 17 Uhr, die Sonne ist schon weg, und Sie fahren auf der Strecke Richtung Kladow oder über die Avus in Richtung Grunewald – so wie an den meisten Werktagen. Plötzlich steht ein Reh am Fahrbahnrand, dann springt es. Ein kurzer Tritt auf die Bremse, ein dumpfer Schlag, das Herz schlägt bis zum Hals. Szenen wie diese häufen sich im Herbst, wenn die Zeitumstellung die Dämmerung mitten in den Feierabendverkehr verschiebt und Wild an den Waldrändern rund um Berlin besonders aktiv ist. Was in diesem Moment zu tun ist und welche Versicherung die Kosten übernimmt, wissen die wenigsten Autofahrer genau.
Wer zahlt nach einem Wildunfall?
Für den Schaden am eigenen Fahrzeug ist die Kfz-Haftpflichtversicherung nicht zuständig – sie deckt nur Schäden ab, die Sie anderen zufügen. Beim Zusammenstoß mit sogenanntem Haarwild springt in der Regel die Teilkaskoversicherung ein. Laut Verbraucherzentrale zählt dazu der direkte Zusammenstoß mit Tieren wie Reh, Wildschwein oder Hirsch. Bei anderen Tierarten, etwa Fuchs, Dachs oder freilaufenden Nutztieren, kommt es auf die genauen Bedingungen im Vertrag an; viele Tarife lassen sich entsprechend erweitern.
Schwieriger wird es, wenn es nicht zum direkten Zusammenstoß kommt, sondern Sie dem Tier ausweichen und dabei von der Fahrbahn abkommen oder mit einem anderen Fahrzeug kollidieren. Hier zahlt nach gängiger Vertragspraxis oft nur die Vollkaskoversicherung, da die klassische Teilkasko an den unmittelbaren Zusammenstoß mit dem Tier gekoppelt ist. Ob und in welchem Umfang ein Ausweichmanöver mitversichert ist, steht in den jeweiligen Versicherungsbedingungen – ein Blick in die eigene Police lohnt sich, bevor es überhaupt zum Ernstfall kommt.
- Zusammenstoß mit einem Reh auf der Landstraße: in der Regel Teilkasko
- Kollision mit einem Wildschwein am Waldrand: in der Regel Teilkasko
- Ausweichen vor einem Tier mit anschließendem Schaden am Baum oder Zaun: meist nur über die Vollkasko abgedeckt
- Zusammenstoß mit einem freilaufenden Hund oder einer Kuh: abhängig vom Vertrag, teils nur bei erweiterter Wildschadensklausel
Der Deutsche Versicherer-Verband GDV weist zudem darauf hin, dass ein regulierter Wildunfall den Schadenfreiheitsrabatt in der Teilkasko nicht verschlechtert. In der Vollkasko kann sich eine Schadenregulierung dagegen auf die Einstufung auswirken – auch das ist vertraglich unterschiedlich geregelt.
Richtig verhalten direkt nach dem Zusammenstoß
Nach einem Wildunfall zählt zunächst die eigene Sicherheit: Warnblinker einschalten, Fahrzeug möglichst auf dem Seitenstreifen sichern und, wenn nötig, ein Warndreieck aufstellen. Danach sollten Sie die Polizei oder den zuständigen Jagdpächter beziehungsweise Förster informieren. Das Unterlassen der Meldung kann im Ernstfall sogar als Fahrerflucht gewertet werden, auch wenn das kaum jemand auf dem Schirm hat.
Fassen Sie das verletzte oder tote Tier nicht an und nehmen Sie es nicht mit. Das kann als Wilderei ausgelegt werden. Warten Sie stattdessen auf Polizei, Jagdpächter oder Förster – diese stellen auch die für die Versicherung nötige Wildunfallbescheinigung aus.
Für die spätere Schadenregulierung ist diese Bescheinigung wichtig. Ergänzend empfiehlt es sich, die Unfallstelle und den Schaden am Fahrzeug mit dem Smartphone zu fotografieren und den Vorfall zeitnah bei Ihrer Versicherung zu melden. Je vollständiger die Dokumentation, desto reibungsloser läuft in der Regel die Regulierung.
Warum Herbst und Zeitumstellung das Risiko erhöhen
Nach Angaben des GDV haben Wildunfälle die deutschen Kfz-Versicherer im vergangenen Jahr rund 1,2 Milliarden Euro gekostet, etwa sieben Prozent mehr als im Jahr davor. Die durchschnittlichen Reparaturkosten je Wildunfall lagen laut Verband zuletzt bei rund 4.400 Euro, nach rund 4.100 Euro im Jahr zuvor. Als Gründe nennt der GDV vor allem gestiegene Preise für Karosserieteile und höhere Werkstattstundensätze.
Auch wenn Berlin als Stadt dichter besiedelt ist als ländliche Regionen, ändert das wenig an der Risikolage für viele Berufspendler: Wer Richtung Grunewald, Düppel, Tegeler Forst oder weiter ins Brandenburger Umland fährt, durchquert regelmäßig Waldrand- und Feldgebiete, in denen Wild zur Dämmerungszeit die Fahrbahn quert. Mit der Zeitumstellung verschiebt sich die Dunkelheit zusätzlich in die Hauptverkehrszeiten am Nachmittag – genau die Zeit, in der viele Reh- und Wildschweinbestände besonders aktiv sind.
Lohnt sich ein Blick in den eigenen Vertrag?
Gerade weil die Bedingungen für Ausweichmanöver, andere Tierarten oder die Höhe der Selbstbeteiligung von Tarif zu Tarif unterschiedlich geregelt sind, lohnt sich eine Überprüfung der eigenen Kfz-Police vor Beginn der dunklen Jahreszeit. Wichtige Fragen dabei: Welche Tierarten sind konkret eingeschlossen? Greift der Schutz auch bei einem Ausweichmanöver ohne direkten Zusammenstoß? Und wie hoch ist die Selbstbeteiligung im Schadenfall? Entsteht aus einem Wildunfall zudem ein Streit über die Haftung, etwa weil ein weiteres Fahrzeug beteiligt ist, kann im Zweifel auch eine Rechtsschutzversicherung relevant werden.
Als unabhängiger Versicherungsmakler prüfen wir für Privatkunden und Firmenkunden in Berlin regelmäßig, ob der bestehende Kfz-Vertrag zu den individuellen Fahrstrecken und Lebensumständen passt – und ob sich eine Erweiterung der Teilkaskodeckung lohnt.
Sie sind unsicher, ob Ihr Schutz ausreicht? Sprechen Sie uns unverbindlich an – wir beraten Sie als unabhängiger Makler.
Ihr Team von Witte & Grabert