Photovoltaikanlage versichern: Diese Lücken drohen
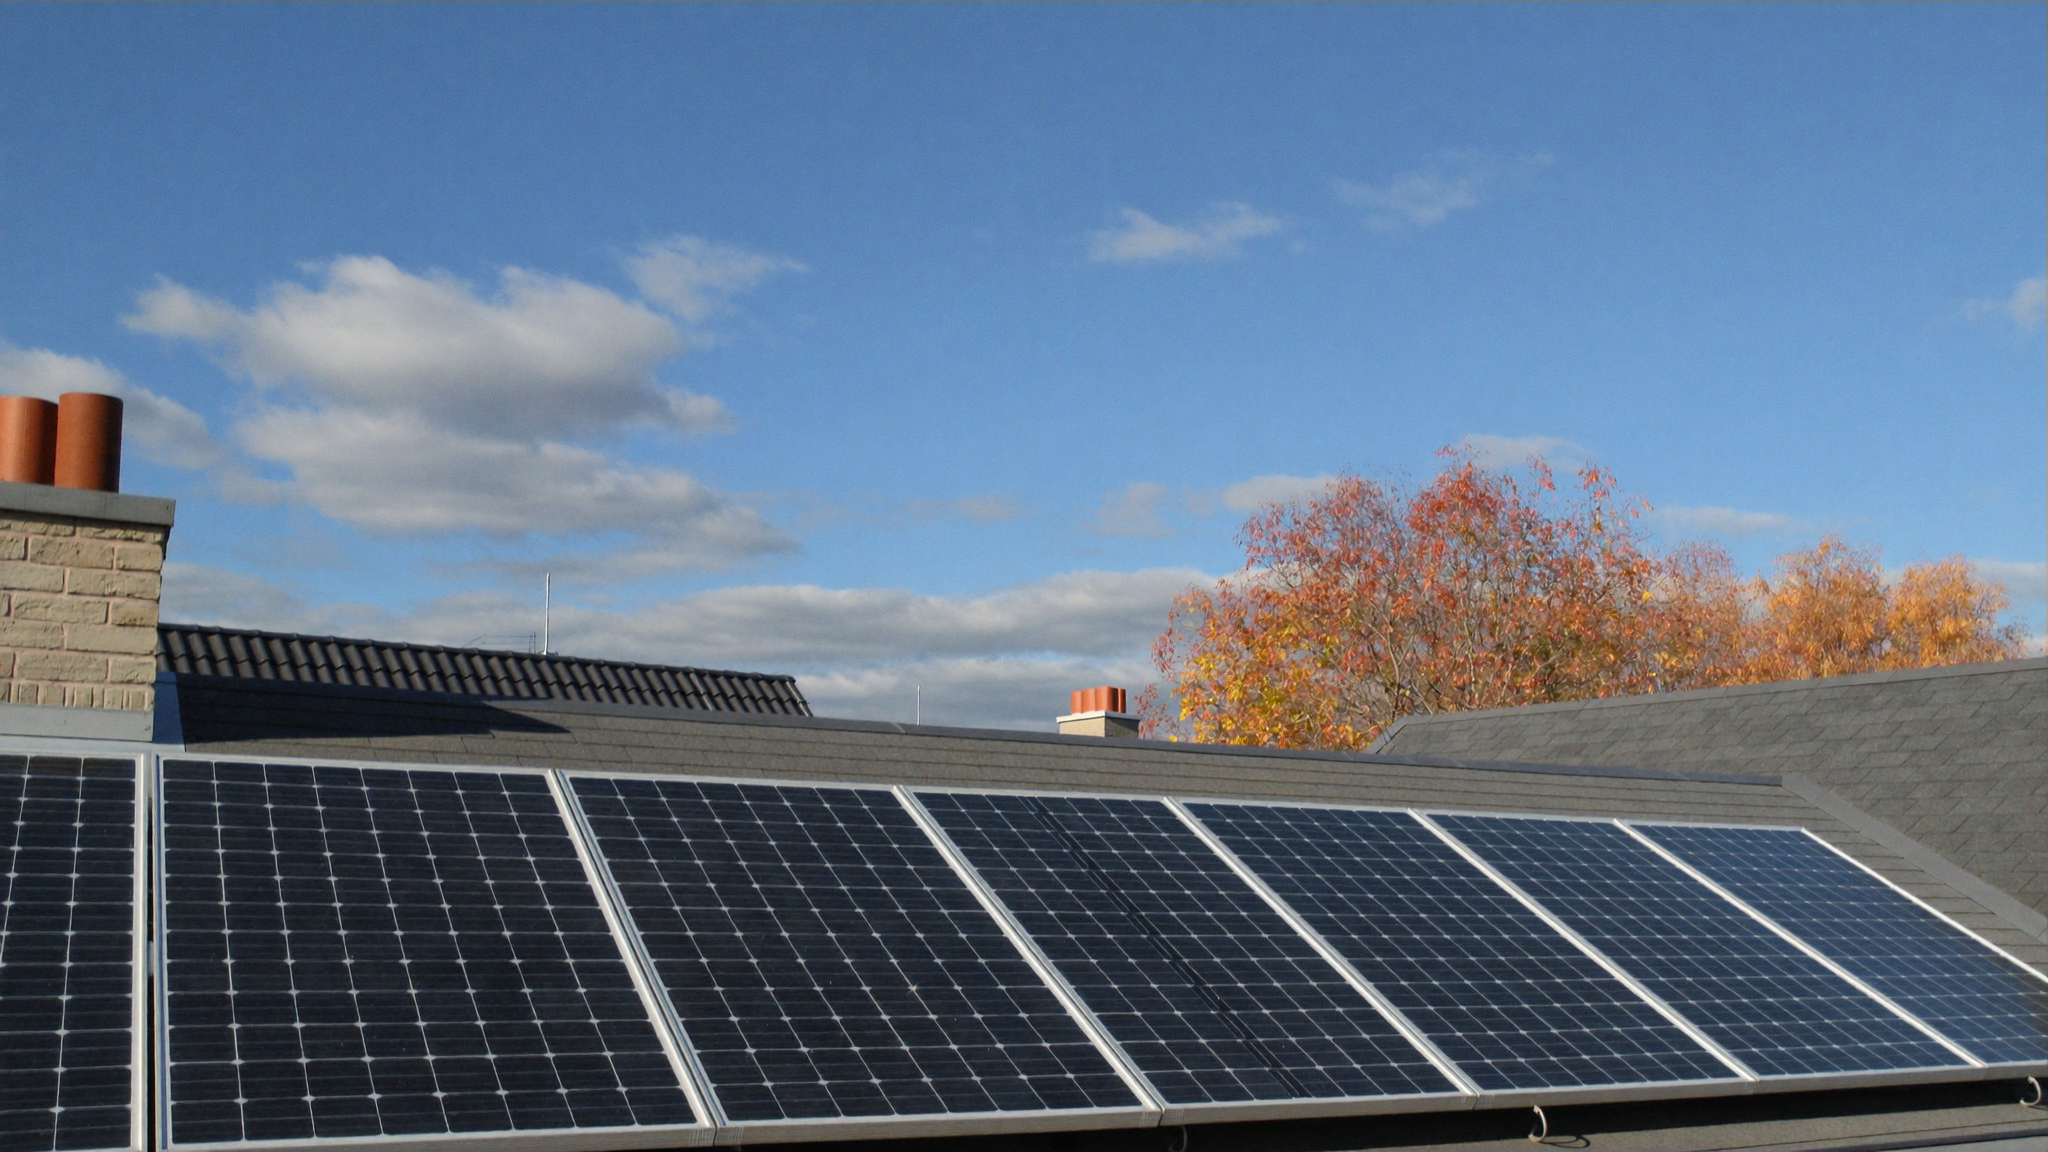
Die neue Photovoltaikanlage ist montiert, die ersten Kilowattstunden fließen bereits ins Haus – und die Familie freut sich über sinkende Stromkosten. Dass im Herbst auch mal ein Sturm über Berlin zieht oder ein Marder sich an den Kabeln im Dachboden zu schaffen macht, denkt in diesem Moment kaum jemand mit. Genau hier beginnt für viele Anlagenbesitzer eine unangenehme Überraschung: Nicht jeder Schaden an einer Solaranlage ist automatisch mitversichert.
Was die Wohngebäudeversicherung abdeckt – und was nicht
Eine fest auf dem Dach installierte Photovoltaikanlage gilt rechtlich meist als Bestandteil des Gebäudes. Viele Wohngebäudeversicherungen schließen sie deshalb automatisch oder gegen einen Zusatzbeitrag in den Schutz ein. Üblich abgedeckt sind in diesem Fall Schäden durch Brand, Sturm, Hagel oder Blitzschlag. Was dabei häufig fehlt oder nur eingeschränkt mitversichert ist: Diebstahl der Module, Schäden durch Marderbiss an Kabeln, Bedienfehler bei Wartungsarbeiten oder der sogenannte Ertragsausfall – also der finanzielle Verlust, wenn die Anlage nach einem Schaden längere Zeit keinen Strom liefert.
Wie weit der Schutz tatsächlich reicht, steht ausschließlich in den Vertragsbedingungen der jeweiligen Police. Ein Blick in den eigenen Wohngebäudevertrag – oder ein Gespräch mit uns – schafft hier schnell Klarheit, bevor im Schadenfall unangenehme Lücken sichtbar werden.
Balkonkraftwerk versichern: Was für Mieter und Eigentümer gilt
Auch kleinere Steckersolargeräte, die einfach am Balkon oder an der Fassade angebracht werden, erfreuen sich in Berlin wachsender Beliebtheit. Seit Ende 2023 führen die unverbindlichen Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft Balkonkraftwerke ausdrücklich als Bestandteil des Hausrats auf. Ältere Hausratverträge kennen diesen Begriff aber oft noch gar nicht, und Gegenstände außerhalb der eigentlichen Wohnung – etwa ein Modul am Balkongeländer – sind in manchen Tarifen nur bis zu einer vergleichsweise niedrigen Grenze ersetzt.
Eine gesetzliche Pflicht, ein Balkonkraftwerk oder eine größere Photovoltaikanlage zu versichern, besteht in Deutschland nicht. Trotzdem lohnt sich der Blick in die eigenen Unterlagen: Wird aus dem Balkonkraftwerk durch eine feste Netzanbindung oder eine höhere Leistung eine reguläre Solaranlage, rückt ohnehin die Wohngebäudeversicherung in den Vordergrund.
Eine Solaranlage ist eine Investition in die eigene Zukunft – ungeschützt kann sie im Schadenfall aber schnell zu einer teuren Enttäuschung werden.
Diese Schäden sollten Sie im Blick haben
Blitzschlag und Überspannung zählen laut dem Gesamtverband der Deutschen Versicherungswirtschaft zu den häufigsten Ursachen für Schäden an elektronischen Geräten – 2024 waren es branchenweit rund 220.000 solcher Fälle mit einer Gesamtschadensumme von über 350 Millionen Euro. Eine Solaranlage mit ihrer empfindlichen Elektronik auf dem Dach ist davon nicht ausgenommen. Zu den Risiken, die über eine reine Gebäudeversicherung hinausgehen können, zählen beispielsweise:
- Diebstahl einzelner Module, etwa bei frei zugänglichen Dachflächen oder Freiflächenanlagen
- Marderbiss an Kabeln und Verbindungen im Dachbereich
- Bedienfehler bei Inbetriebnahme oder Wartung
- Ertragsausfall während der Reparaturzeit, wenn die Anlage keinen Strom liefert
- Schäden am Batteriespeicher, falls dieser nicht ausdrücklich mitversichert ist
Für solche Fälle bieten viele Versicherer eigenständige Photovoltaik- oder Elektronikversicherungen an, die über den Grundschutz der Wohngebäudeversicherung hinausgehen. Ob sich eine solche Zusatzpolice lohnt, hängt von der Größe der Anlage, dem Standort und den Bedingungen des bestehenden Gebäudevertrags ab – eine pauschale Antwort gibt es dabei nicht.
Haftpflicht nicht vergessen
Neben der Sachversicherung spielt auch die Haftpflicht eine Rolle: Löst sich beispielsweise ein Modul vom Balkon oder vom Dach und beschädigt dabei das Eigentum von Nachbarn oder Passanten, ist das in der Regel ein Fall für die private Haftpflichtversicherung. Wichtig ist, dass die Anlage dort mitversichert ist – das sollten Eigentümer vor der Installation mit ihrem Versicherer klären. Auch eine Mitteilung an den Gebäude- und Haftpflichtversicherer, dass eine neue Anlage installiert wurde, ist sinnvoll, damit im Schadenfall keine Fragen zur Anzeigepflicht offenbleiben.
Unser Rat: Verträge vor der Installation prüfen
Ob Balkonkraftwerk oder große Dachanlage: Der richtige Zeitpunkt, sich mit dem Versicherungsschutz zu beschäftigen, ist vor der Installation – nicht erst nach dem ersten Sturmschaden. Wer bestehende Wohngebäude- und Haftpflichtverträge rechtzeitig prüft und bei Bedarf anpasst, vermeidet im Ernstfall böse Überraschungen und unnötige Streitigkeiten mit dem Versicherer.
Weitere Informationen rund um den Schutz von Haus und Wohnung finden Sie auch in unserem Bereich zur Wohngebäudeversicherung. Fragen zur Mitversicherung im Rahmen der Privathaftpflichtversicherung klären wir gerne gemeinsam mit Ihnen. Einen Überblick über unsere Leistungen für Privatkunden finden Sie zudem unter Privatkunden.
Sie sind unsicher, ob Ihr Schutz ausreicht? Sprechen Sie uns unverbindlich an – wir beraten Sie als unabhängiger Makler.
Ihr Team von Witte & Grabert