Sturmschäden am Haus: Was zahlt die Wohngebäudeversicherung?
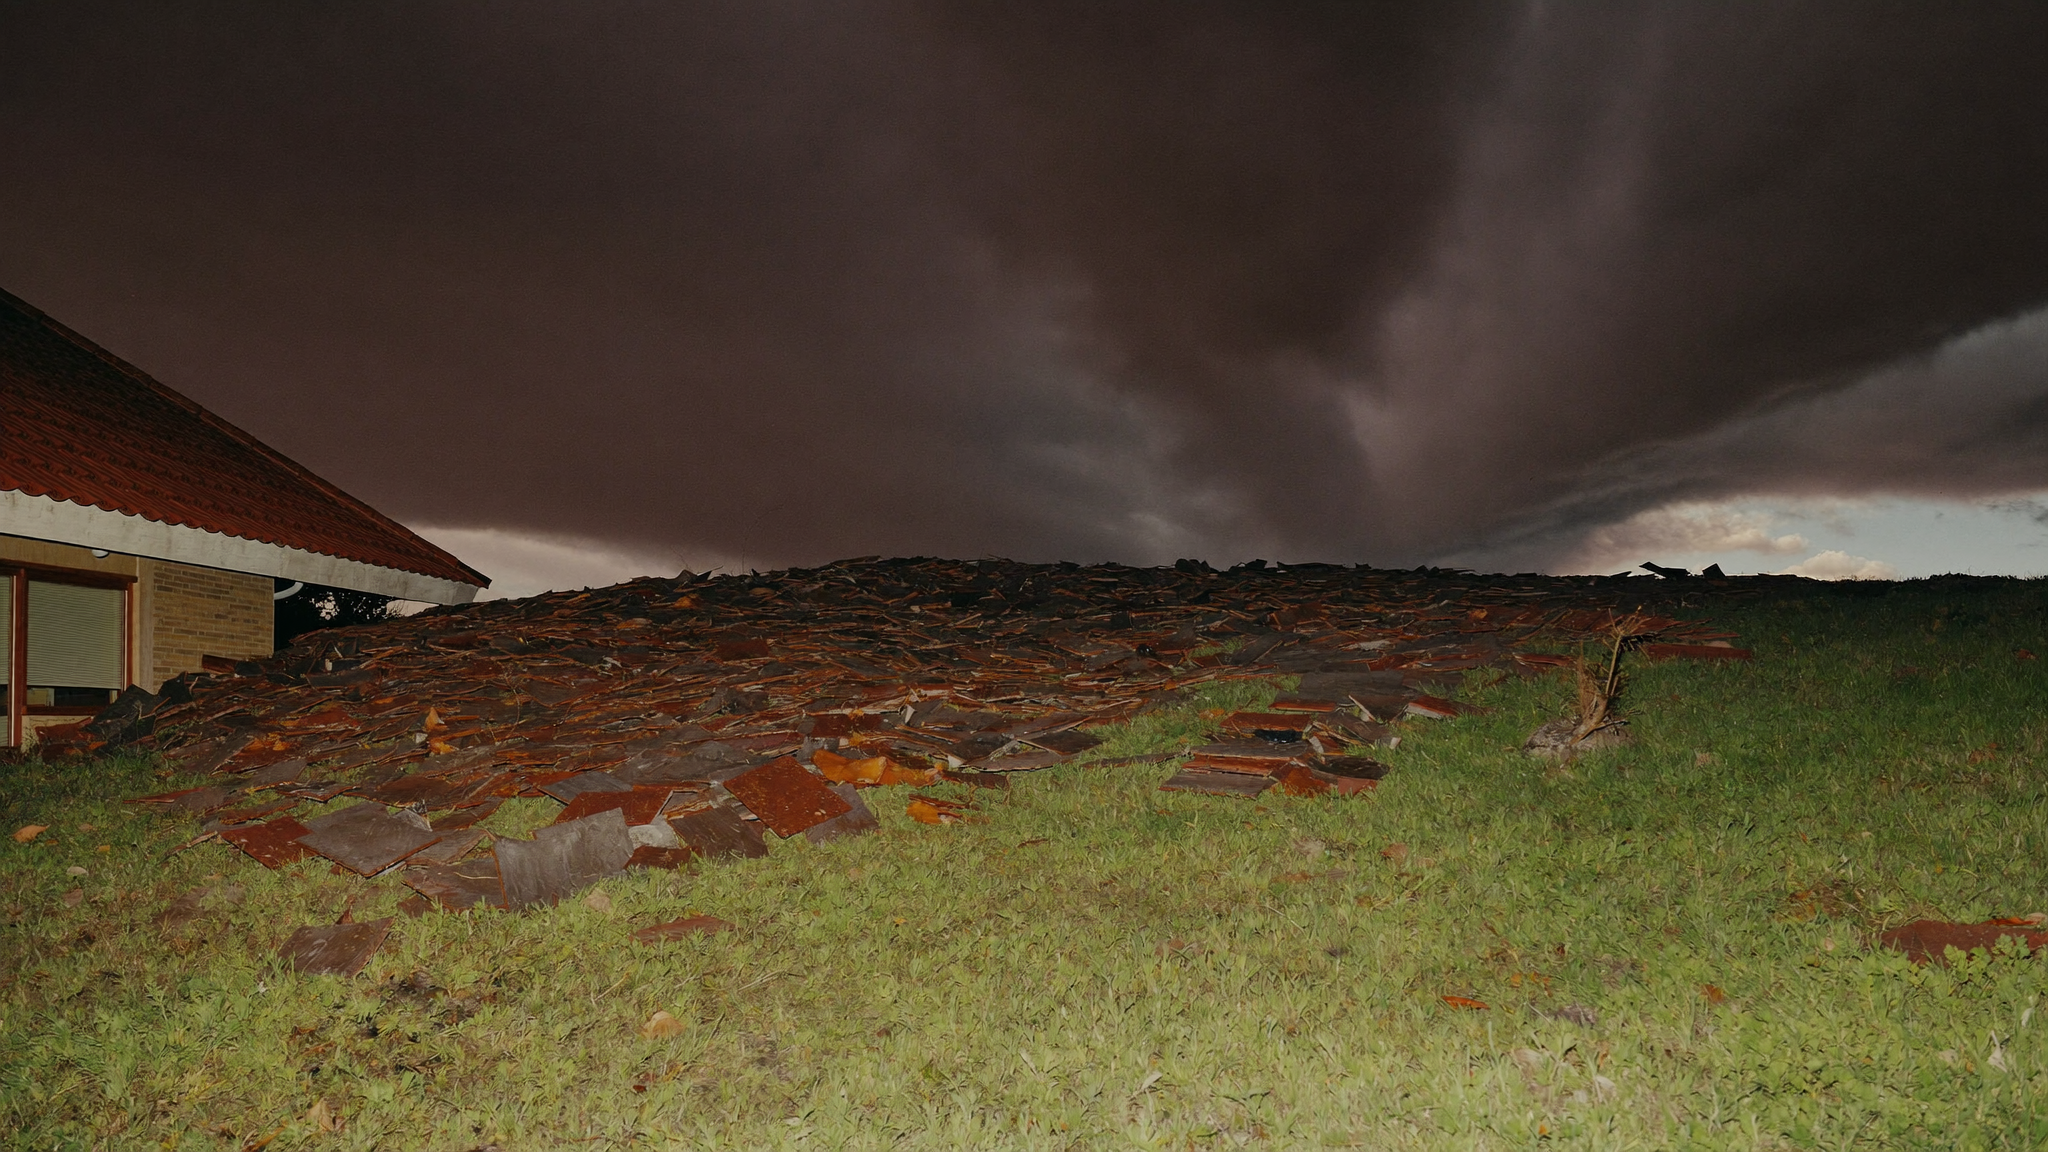
Nach einer stürmischen Nacht liegen Dachziegel im Vorgarten, ein Ast hat die Regenrinne verbogen, und aus einer Fuge am Dach tropft Wasser auf den Dachboden. Genau solche Bilder häufen sich in Berlin, sobald im Herbst die ersten Sturmtiefs über die Stadt ziehen. Viele Eigentümerinnen und Eigentümer fragen sich dann zum ersten Mal ganz konkret: Zahlt jetzt eigentlich meine Wohngebäudeversicherung – und wenn ja, wofür genau?
Von September bis in den Winter hinein ziehen erfahrungsgemäß die meisten Sturmtiefs über Norddeutschland und damit auch über Berlin und Brandenburg hinweg. Wer als Eigentümerin oder Eigentümer jetzt einen Blick in den eigenen Vertrag wirft, ist im Ernstfall besser vorbereitet, statt erst nach dem ersten umgeknickten Baum nachzulesen, was eigentlich versichert ist.
Ab wann gilt ein Schaden überhaupt als Sturmschaden?
Nicht jeder böige Herbsttag reicht aus, damit ein Schaden versicherungsrechtlich als Sturm zählt. Als Sturm gilt in den meisten Wohngebäudeversicherungen ein Wind ab Windstärke 8, also ab etwa 62 km/h. Liegt die tatsächliche Windgeschwindigkeit am Schadenort niedriger oder lässt sie sich nicht eindeutig belegen, kann es zu Diskussionen mit dem Versicherer kommen. In der Praxis genügt es oft, wenn Sie nachweisen können, dass in unmittelbarer Nachbarschaft vergleichbare Schäden entstanden sind – etwa weil auch beim Nachbarhaus Ziegel abgedeckt wurden. Einzelne moderne Tarife senken diese Schwelle inzwischen auf Windstärke 7, prüfen Sie das im Zweifel in Ihren Vertragsunterlagen.
Was die Wohngebäudeversicherung bei Sturm und Hagel übernimmt
Ist die Windstärke erreicht, greift der Schutz für das Gebäude selbst: Dach, Fassade, Dachrinnen, fest verbaute Fenster und Türen sowie Nebengebäude wie Garagen oder Carports, sofern sie mitversichert sind. Auch Folgeschäden zählen dazu – etwa wenn durch ein vom Sturm beschädigtes Dach Regenwasser eindringt und Decken oder Estrich durchfeuchtet. Ebenso deckt die Wohngebäudeversicherung in der Regel ab, wenn ein Baum oder Ast auf das eigene Dach stürzt und dort Schäden verursacht.
Wichtig ist die Reihenfolge: Sturm oder Hagel muss die unmittelbare Ursache des Schadens sein. Ein Dach, das schon vorher undicht war und bei etwas Wind endgültig nachgegeben hat, wird von Versicherern häufig genauer geprüft.
Deshalb lohnt es sich, Schäden zeitnah zu dokumentieren: Fotos vom Schadenbild, nach Möglichkeit auch von umliegenden Häusern, sowie eine kurze Notiz zu Datum und Uhrzeit des Unwetters erleichtern die Regulierung erheblich.
Wo die Deckung endet: Hausrat, Elementarschaden und Haftung
Die Wohngebäudeversicherung schützt das Gebäude – nicht den Inhalt. Wird durch einen Sturmschaden Mobiliar, Elektronik oder Kleidung beschädigt, ist dafür die Hausratversicherung zuständig, nicht die Wohngebäudeversicherung. Beide Verträge greifen also je nach Schadenbild unterschiedlich, weshalb es sich lohnt, beide Policen im Blick zu behalten.
Eine zweite Grenze betrifft sogenannte Elementarschäden: Schäden durch Starkregen mit Rückstau, Überschwemmung oder Erdrutsch sind klassischerweise nicht automatisch in der Basisdeckung der Wohngebäudeversicherung enthalten, sondern erfordern häufig einen separaten Einschluss. Reiner Sturm- und Hagelschaden am Gebäude zählt dagegen in der Regel zum Standardumfang.
Und schließlich stellt sich bei Sturmschäden oft eine Haftungsfrage: Fällt ein Baum von Ihrem Grundstück auf das Nachbarhaus oder ein parkendes Auto, kann eine Schadenersatzforderung entstehen. Ob und in welchem Umfang Sie dafür haften, hängt unter anderem davon ab, ob der Baum erkennbar krank oder morsch war. Für solche Fälle ist eine private Haftpflichtversicherung wichtig, damit berechtigte Ansprüche Dritter reguliert und unberechtigte abgewehrt werden können.
Auch bei technischen Zusatzanlagen lohnt ein zweiter Blick: Eine auf dem Dach montierte Photovoltaikanlage, eine Satellitenschüssel oder ein Wintergarten sind nicht in jedem älteren Vertrag automatisch als Gebäudebestandteil mitversichert. Wer solche Anlagen nachträglich installiert hat, sollte prüfen, ob die Versicherungssumme entsprechend angepasst wurde – sonst droht im Schadenfall eine Unterversicherung.
Nach dem Sturm: So gehen Sie richtig vor
Wenn es tatsächlich zu einem Schaden gekommen ist, helfen ein paar geordnete Schritte, damit die Regulierung reibungslos läuft:
- Schäden möglichst noch am selben Tag fotografieren, bevor aufgeräumt oder repariert wird.
- Die Wetterlage notieren – Uhrzeit, ungefähre Windstärke, gegebenenfalls Wetterwarnungen des Deutschen Wetterdienstes.
- Notmaßnahmen ergreifen, etwa ein Loch im Dach provisorisch abdecken, um Folgeschäden zu begrenzen – Belege für entstandene Kosten aufheben.
- Den Versicherer zeitnah informieren und den Schaden möglichst genau beschreiben.
- Bei Schäden an Nachbargrundstücken oder Fahrzeugen Kontaktdaten austauschen und den Vorfall zusätzlich der eigenen Haftpflichtversicherung melden.
Wie umfassend Ihr Gebäude tatsächlich gegen Sturm, Hagel und deren Folgeschäden abgesichert ist, hängt stark vom jeweiligen Vertrag und den vereinbarten Einschlüssen ab. Laut Angaben des Gesamtverbands der Deutschen Versicherungswirtschaft zählen Sturm- und Hagelereignisse regelmäßig zu den kostenintensivsten Naturgefahren für die deutsche Versicherungswirtschaft – ein Hinweis darauf, wie häufig entsprechende Schäden tatsächlich auftreten.
Sie sind unsicher, ob Ihr Schutz ausreicht? Sprechen Sie uns unverbindlich an – wir beraten Sie als unabhängiger Makler.
Ihr Team von Witte & Grabert