Schlüssel verloren: Was Ihre Privathaftpflicht zahlt
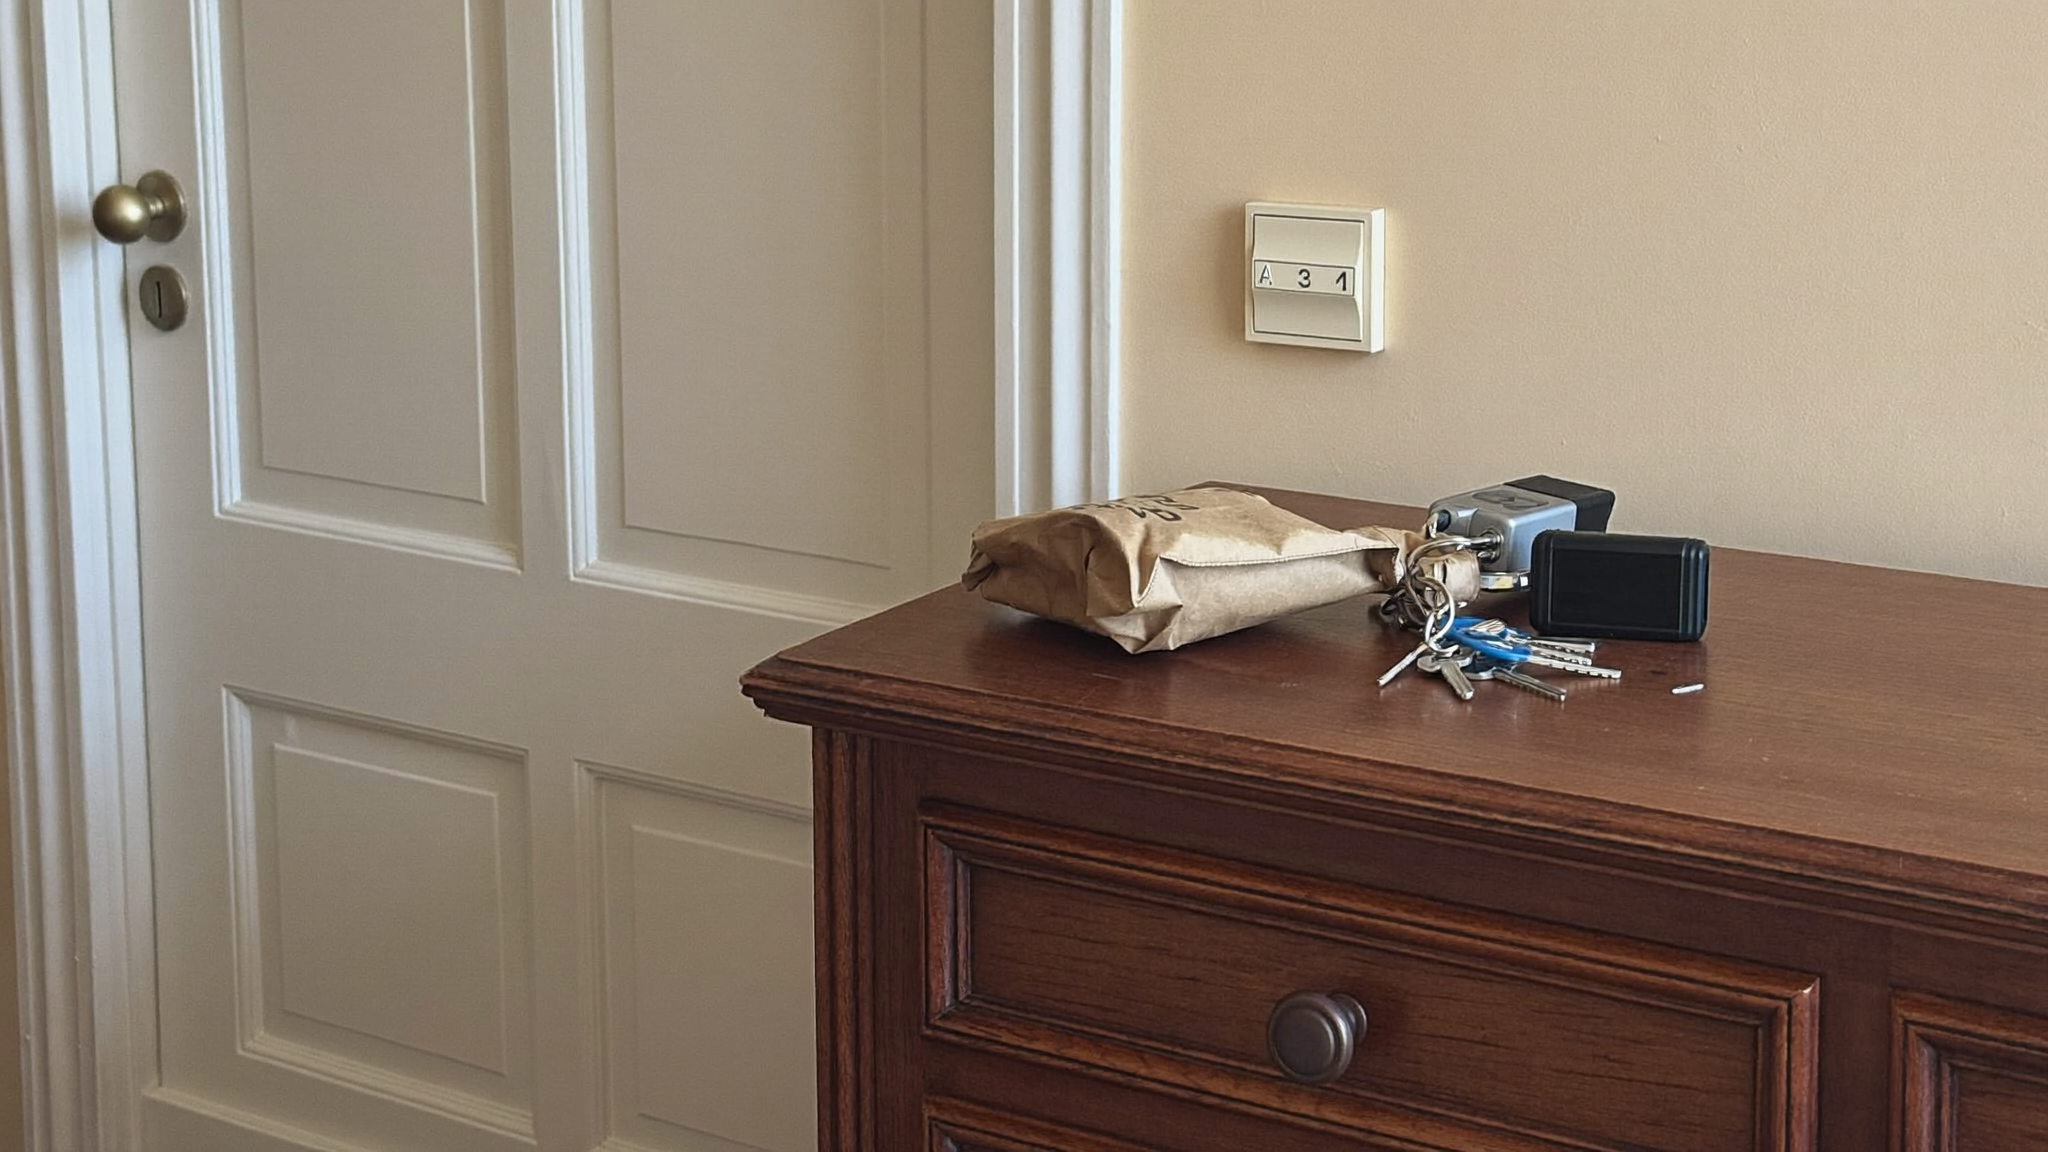
Der Wocheneinkauf ist geschafft, die Haustür fällt ins Schloss – und dann die Panik: Der Schlüsselbund ist weg. Vielleicht beim Einpacken der Taschen aus dem Wagen gefallen, vielleicht auf dem Spielplatz verloren. Was zunächst nach einem ärgerlichen, aber überschaubaren Missgeschick klingt, kann in einem Mehrfamilienhaus mit gemeinsamer Schließanlage schnell zu einer teuren Angelegenheit werden. Viele Berlinerinnen und Berliner wissen nicht genau, was ihre Privathaftpflichtversicherung in diesem Fall eigentlich leistet – und wo die Grenzen liegen.
Warum ein einzelner Schlüssel so teuer werden kann
Wer nur den eigenen Wohnungsschlüssel verliert, kommt meist mit den Kosten für einen neuen Schlüssel oder ein neues Schloss davon – ein überschaubarer Betrag. Anders sieht es aus, wenn der verlorene Schlüssel Teil einer zentralen Schließanlage ist, wie sie in vielen Berliner Mehrfamilienhäusern für Haustür, Keller, Fahrradraum und Briefkästen verbaut ist. In diesem Fall kann eine Vermieterin oder eine Eigentümergemeinschaft argumentieren, dass ein Missbrauchsrisiko besteht, und den Austausch der gesamten Anlage verlangen. Je nach Größe des Hauses und Anzahl der Schließzylinder kann das schnell in den vierstelligen Bereich gehen.
Rechtlich haften Mieterinnen und Mieter dafür in der Regel nur, wenn sie den Verlust selbst zu verantworten haben – bei einem Diebstahl des Schlüssels sieht die Rechtsprechung das differenzierter. Vermieter müssen zudem darauf hinweisen, wenn eine Schließanlage nicht erweiterbar ist. Unabhängig von diesen Details bleibt für die Betroffenen zunächst eines wichtig: Wer zahlt, wenn die Forderung tatsächlich kommt?
In Berlin trifft das Thema besonders häufig zu, weil ein großer Teil der Haushalte zur Miete in Mehrfamilienhäusern lebt – oft mit historisch gewachsenen, nicht ohne Weiteres erweiterbaren Schließanlagen aus mehreren Jahrzehnten. Gerade in solchen Häusern kann bereits ein einzelner verlorener Schlüssel dazu führen, dass die Hausverwaltung aus Sicherheitsgründen auf einem kompletten Austausch besteht, auch wenn der eigentliche Verlust vergleichsweise harmlos wirkt.
Was die Privathaftpflicht üblicherweise übernimmt
Der Verlust eines fremden Schlüssels – etwa des Gemeinschaftseigentums einer Schließanlage – ist in den meisten guten Privathaftpflichttarifen mitversichert, oft auch als sogenannte Schlüsselverlust- oder Mietsachschadenklausel bezeichnet. Die Deckungssummen unterscheiden sich zwischen den Anbietern und Tarifstufen jedoch erheblich: Einfache Basistarife decken teils nur wenige Tausend Euro mit Selbstbeteiligung ab, umfangreichere Tarife reichen deutlich weiter. Verbraucherportale nennen häufig eine Orientierungsgröße von mindestens 100.000 Euro Deckungssumme, damit auch der Austausch einer größeren Schließanlage nicht zum finanziellen Risiko wird.
Wichtig ist außerdem, was im jeweiligen Vertrag zu sogenannten Folgeschäden steht. Findet eine unbefugte Person den verlorenen Schlüssel und nutzt ihn für einen Einbruch, ist dieser Folgeschaden nur dann mitversichert, wenn die Bedingungen das ausdrücklich vorsehen. Gerade bei älteren oder sehr einfachen Tarifen fehlt dieser Baustein mitunter.
Ein verlorener Schlüssel wirkt im ersten Moment wie eine Kleinigkeit. Erst der Blick in die Vertragsbedingungen zeigt, ob daraus eine überschaubare oder eine wirklich teure Angelegenheit wird.
Worauf Sie bei Ihrem Vertrag achten sollten
Ein Blick in die eigenen Vertragsunterlagen lohnt sich, bevor der Ernstfall eintritt. Dabei sind vor allem folgende Punkte relevant:
- Ist der Verlust von Schlüsseln zu Schließanlagen Dritter (Vermieter, WEG, Arbeitgeber) überhaupt mitversichert – und nicht nur der eigene Wohnungsschlüssel?
- Wie hoch ist die vereinbarte Deckungssumme für Schlüsselverlust, und gibt es eine Selbstbeteiligung?
- Sind Folgeschäden durch missbräuchliche Nutzung des gefundenen Schlüssels eingeschlossen?
- Gilt der Schutz auch für berufliche Schlüssel, etwa zum Büro oder zu Diensträumen, falls das für Sie relevant ist?
- Wurde der Verlust zeitnah der Vermieterin, der Hausverwaltung und – bei Diebstahl – der Polizei gemeldet, wie es viele Tarifbedingungen voraussetzen?
Wer beim Einzug in eine Berliner Mietwohnung mit zentraler Schließanlage lebt, sollte diese Fragen möglichst frühzeitig klären – nicht erst, wenn der Schlüssel tatsächlich weg ist und die Hausverwaltung eine Kostenschätzung vorlegt. Auch ein Vergleich der eigenen Police mit aktuellen Marktstandards kann sinnvoll sein, da sich Deckungssummen und Klauseln über die Jahre verändert haben. Unsere Übersicht für Privatkunden zeigt, welche Bausteine bei einer modernen Privathaftpflicht heute üblich sind.
Nicht nur der Schlüssel zählt
Der Fall zeigt exemplarisch, wie unterschiedlich Privathaftpflichttarife im Detail ausgestaltet sein können, obwohl sie auf den ersten Blick ähnlich klingen. Ähnliches gilt für viele weitere Alltagsrisiken, die eine Privathaftpflichtversicherung abdecken soll, von Schäden an gemieteten Gegenständen bis zu Personenschäden Dritter. Ein regelmäßiger Blick auf die eigenen Verträge hilft, Deckungslücken zu erkennen, bevor sie im Schadenfall zum Problem werden. Wenn Sie sich nicht sicher sind, wie Ihr aktueller Vertrag den Fall Schlüsselverlust regelt, lohnt sich ein kurzer Termin über unsere Kontaktseite – oft lässt sich das innerhalb weniger Minuten klären.
Sie sind unsicher, ob Ihr Schutz ausreicht? Sprechen Sie uns unverbindlich an – wir beraten Sie als unabhängiger Makler.
Ihr Team von Witte & Grabert