Veranstalterhaftpflicht: Schutz für private Feiern
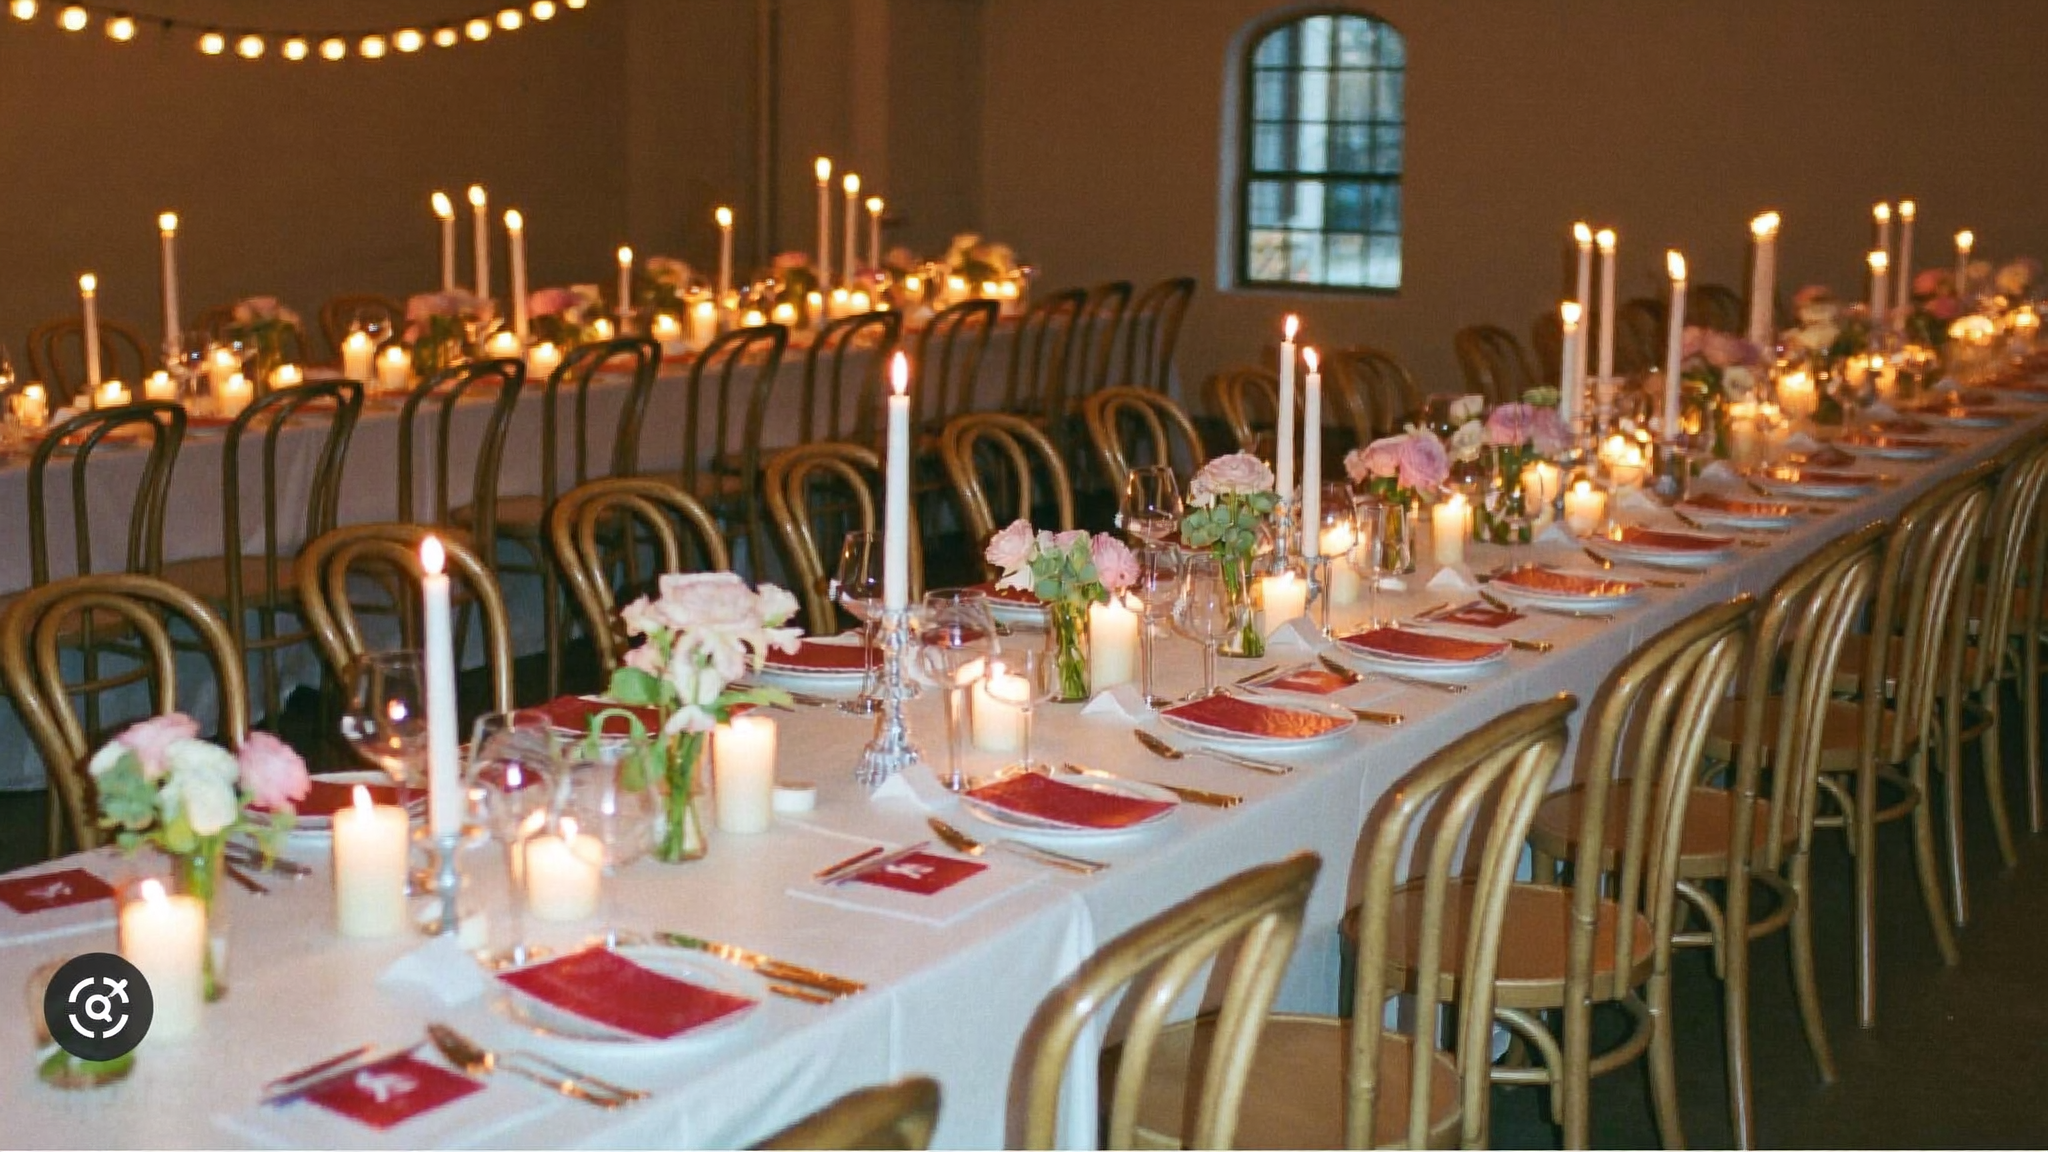
Der Saal ist gebucht, der Caterer bestätigt, die Band steht fest – und zwei Wochen vor der Hochzeitsfeier meldet sich der Besitzer der Location noch einmal. Er bittet um den Nachweis einer Veranstalterhaftpflichtversicherung, bevor er den Mietvertrag endgültig unterschreibt. Viele Brautpaare und Gastgeber runder Geburtstage reagieren überrascht: Man hat doch eine private Haftpflichtversicherung, reicht das nicht? Genau an dieser Stelle liegt ein verbreitetes Missverständnis, das im Ernstfall teuer werden kann.
Warum die private Haftpflicht bei Festen oft nicht greift
Eine private Haftpflichtversicherung ist für das alltägliche Leben konzipiert: für Schäden, die Sie oder Ihre Familie im privaten Umfeld verursachen. Organisierte Veranstaltungen mit einer größeren Zahl geladener Gäste fallen in vielen Tarifen jedoch unter eine eigene Risikokategorie. Sobald eine Feier einen gewissen Organisationsgrad annimmt – gemietete Räume, bestelltes Mobiliar, ein Programm mit Musik oder Tanz – werten Versicherer das Ereignis häufig als eigenständige Veranstaltung und nicht mehr als reines Privatvergnügen. Entstehen dann Schäden, kann der gewohnte Schutz der privaten Police ins Leere laufen.
Vermieter von Locations wissen das und sichern sich entsprechend ab. Wer keinen separaten Nachweis vorlegen kann, muss im Zweifel selbst für Schäden an der gemieteten Immobilie oder am Inventar aufkommen.
Faustregel aus der Beratungspraxis: Je mehr eine Feier wie eine „Veranstaltung“ organisiert ist – mit Location, Dienstleistern und größerer Gästezahl – desto wahrscheinlicher braucht sie einen eigenen Haftpflichtschutz losgelöst von der privaten Police.
Was eine Veranstalterhaftpflicht typischerweise abdeckt
Eine Veranstalterhaftpflichtversicherung schließt genau diese Lücke für den Gastgeber einer privaten Feier. Sie greift bei Personen- und Sachschäden, die im Rahmen der Veranstaltung durch Sie selbst oder Ihre Gäste verursacht werden. Üblich sind Policen für private Feiern im Familien- und Freundeskreis bis zu einer bestimmten Gästezahl, oft bis rund 100 Personen, mit eigenen, meist überschaubaren Tarifen.
Typische Schadensituationen, für die eine solche Police in Frage kommt, sind zum Beispiel:
- Ein Gast stößt beim Tanzen einen Tisch um, Gläser gehen zu Bruch und ein Teppichboden wird dauerhaft fleckig
- Umgestoßene Kerzen oder Deko-Elemente beschädigen die Tapete oder den Boden der gemieteten Location
- Ein Kind der Hochzeitsgesellschaft stürzt auf der Tanzfläche und verletzt sich
- Technik für Licht oder Musik wird unsachgemäß angeschlossen und beschädigt die Elektrik des Saals
Gute Tarife schließen dabei auch sogenannte Mietsachschäden an Räumen und Inventar mit ein – also genau jene Schäden, die Vermieter von Locations am meisten fürchten und für die sie häufig einen Versicherungsnachweis verlangen.
Worauf Sie beim Abschluss achten sollten
Nicht jede Veranstalterhaftpflicht ist gleich aufgebaut. Vor der Buchung lohnt sich ein Blick auf einige Details:
Die Deckungssumme sollte ausreichend hoch gewählt sein, insbesondere für Personenschäden, da Folgekosten nach Verletzungen schnell erheblich werden können. Prüfen Sie außerdem, ob Mietsachschäden an der Location eingeschlossen sind und ob der Versicherungsschutz bereits Auf- und Abbauzeiten der Veranstaltung umfasst, nicht nur die eigentliche Feierstunde. Wichtig ist auch der versicherte Personenkreis: In der Regel sind nur geladene Gäste mitversichert, nicht aber zufällig anwesende Dritte oder bezahlte Dienstleister, für die eigene Gewerbepolicen gelten.
Auch für Unternehmen ist das Thema relevant: Firmenjubiläen, Weihnachtsfeiern mit externen Gästen oder Kundenevents in gemieteten Räumen werfen ähnliche Haftungsfragen auf wie private Feiern, meist jedoch im Rahmen einer betrieblichen Absicherung für Firmenkunden statt einer privaten Police.
Wie bei jeder Versicherung gilt: Ein genauer Blick in die Bedingungen lohnt sich, insbesondere bei Ausschlüssen für grob fahrlässiges Verhalten oder bei Alkoholeinfluss, die je nach Tarif unterschiedlich geregelt sind.
Praktisch ist zudem, dass sich eine Veranstalterhaftpflicht in der Regel als kurzfristige Police für den konkreten Termin abschließen lässt, statt als dauerhafter Vertrag. Zwischen den Angeboten unterschiedlicher Versicherer bestehen dabei spürbare Unterschiede, etwa bei den eingeschlossenen Schadenarten oder bei der Frage, ob auch Dienstleister wie Caterer oder Dekorateure in den Schutz einbezogen werden können. Ein Vergleich vor der Buchung lohnt sich daher in jedem Fall.
Rechtzeitig an die Absicherung denken
Wer eine größere Feier plant, hat ohnehin eine lange Liste an organisatorischen Aufgaben – von der Location über das Catering bis zur Musik. Die Frage nach dem passenden Haftpflichtschutz gehört idealerweise früh auf diese Liste, nicht erst dann, wenn der Vermieter der Location kurz vor dem Fest danach fragt. Ein Abgleich mit der bestehenden privaten Haftpflichtversicherung zeigt schnell, ob und in welchem Umfang eine zusätzliche Absicherung sinnvoll ist. Als unabhängiger Makler prüfen wir das gern gemeinsam mit Ihnen, etwa über unsere Kontaktseite.
Sie sind unsicher, ob Ihr Schutz ausreicht? Sprechen Sie uns unverbindlich an – wir beraten Sie als unabhängiger Makler.
Ihr Team von Witte & Grabert